政府予算見える化

チームみらい 政府予算見える化

国の予算は、ここまで見える。

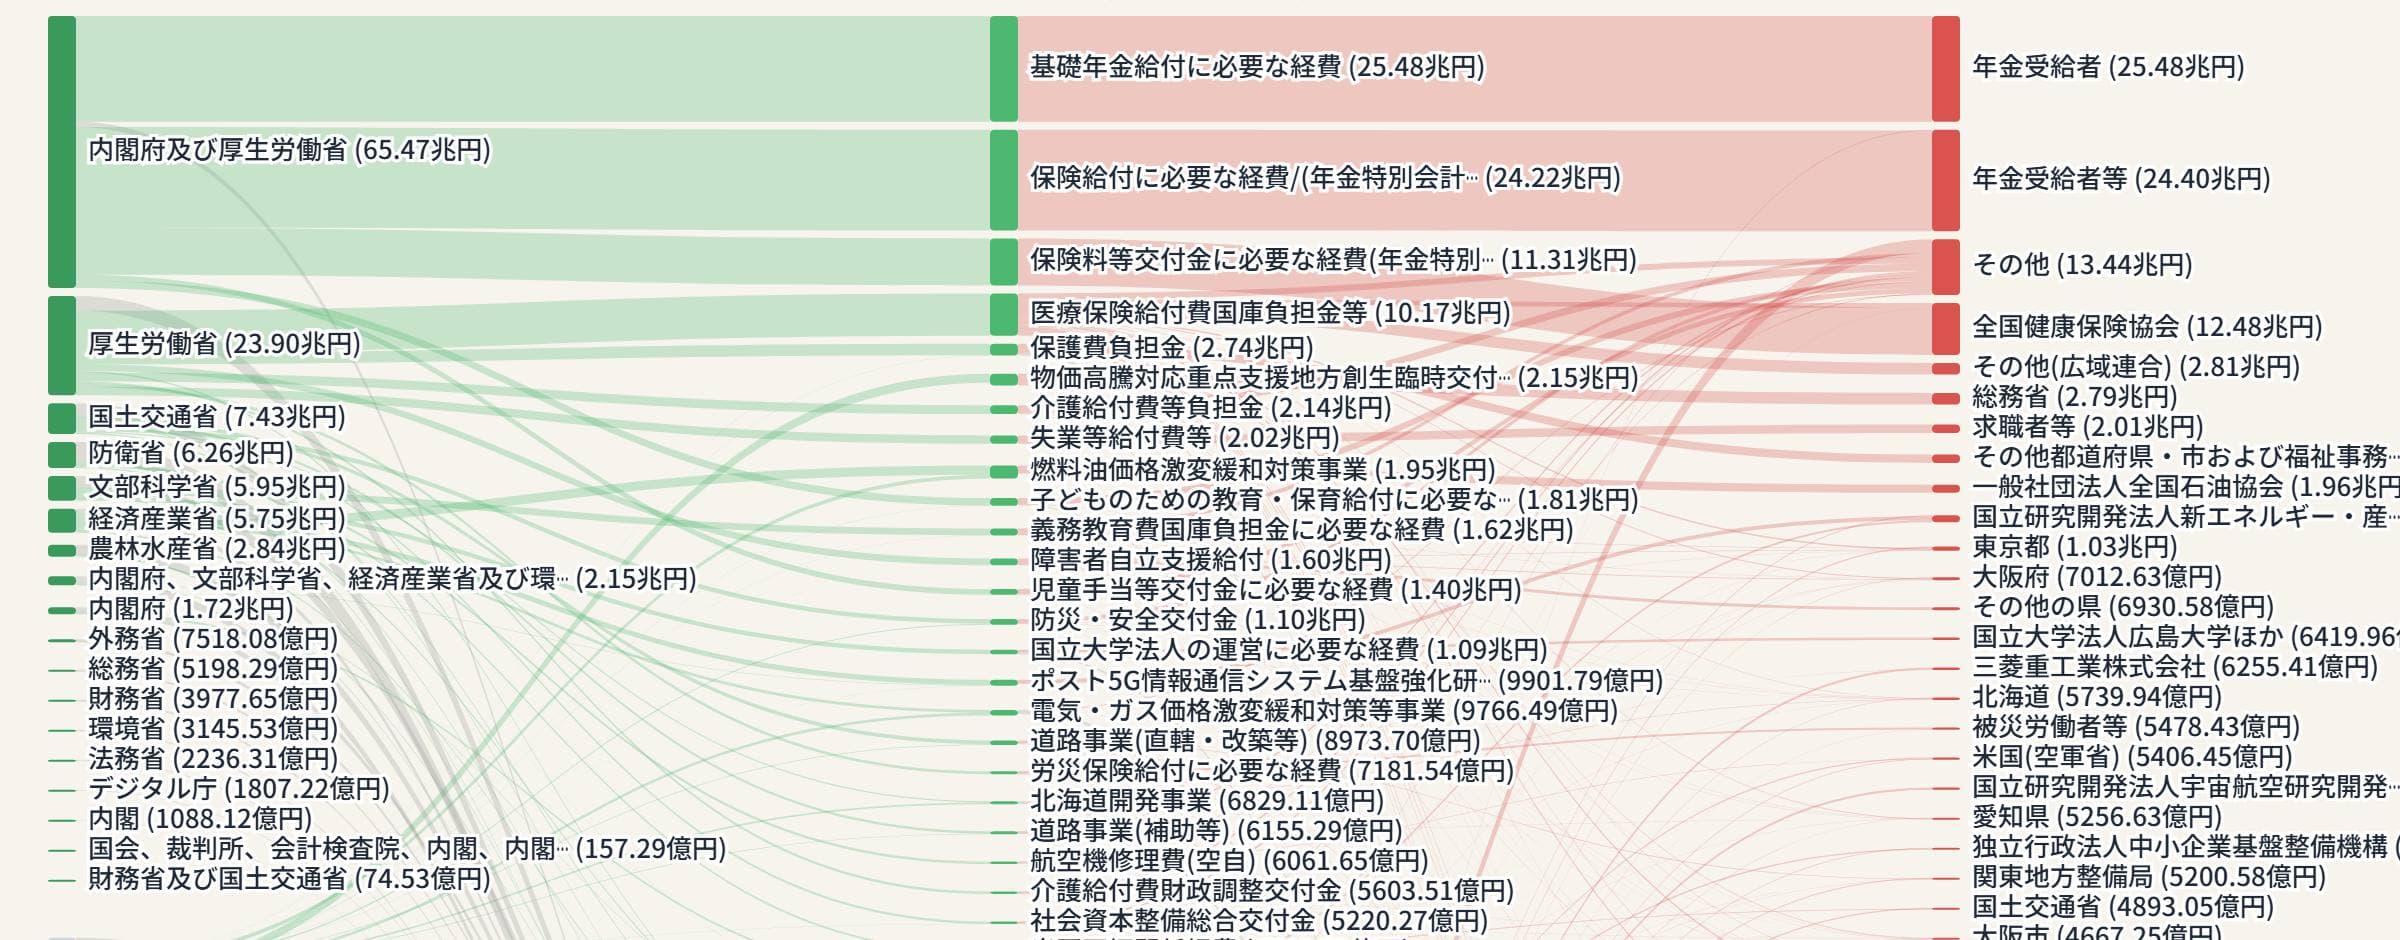
省庁から事業へ、事業から支出先へ。国の予算がどこへ流れたかを、1本の図で追えます。 5,794事業・延べ9.9万件の支出先記載・328基金・外部の検査結果まで、公開データをひとつながりにしました。

議員・政策秘書の質問づくり、記者・研究者の調査、気になる事業や企業を調べたい市民のために。

サンキー図(2024年度決算)省庁 事業 支出先クリックして開く
サンキー図の画面。左に省庁、中央に事業、右に支出先が並び、金額の太さで流れが結ばれている① 省庁② 事業③ 支出先
対象事業の歳出予算現額(2024年度)
2024年度実績の事業数
延べ支出先記載(再委託先を含む)
基金の残高(2025年度末・328基金)

分かったこと

公開データをつなぐと、見えてきたこと

リンク

各府省が自ら公表した数字の集計です(集計日 2026-10-08)。数字は結論ではなく、問いを立てる材料です。まず代表的な3件、続けて残りの13件。

  1. RS記載の一般競争・指名競争で、応札者数の記載がある16,948件が対象(2024年度実績)

    RSに記載された競争入札では、1者応札が48%

    分かった事実

    • RSに記載された一般競争・指名競争17,148件のうち応札者数の記載がある16,948件で、8,134件(48.0%)が1者応札。金額は9,036億円(43.3%)
    • 落札率の記載がある12,188件の単純平均は、1者応札93.0%(5,651件・中央値97.4%)、複数応札82.2%(6,537件・中央値88.6%)。金額加重では95.9%と88.8%
    詳しく見る:続きと、まだ分からないこと
    • この差は、契約方式4種・府省(双方30件以上ある20府省すべて)・契約金額4区分のどれで分けても6〜13ポイント残る
    • 府省別の1者応札率:原子力規制委員会73%、環境省68%、海上保安庁63%、文部科学省62%、防衛省53%(2,482億円/4,333億円)

    まだ分からないこと

    • 差が競争不足によるものか、1者応札になりやすい契約(特殊装備・備蓄基地・システム保守の継続)の性質によるものか。層別は粗く、同種契約どうしの比較ではない
    • 落札率の分母である予定価格の積算が妥当か(予定価格は非公開)
    • 同じ事業で同じ事業者が毎年1者応札になっているか(契約を年度またぎで結ぶIDがない)

    確認する事項

    • 事業者別の一覧で、1者応札の金額・率・落札率を事業者ごとに並べ、「同じ事業で複数年度に1者応札」で絞り込む
    • 事業の詳細で、1者応札かつ落札率99%以上の契約(2,038件・2,352億円)の事業者・契約概要を見る
    • 政府が府省別の1者応札率を集計・公表しているか、改善の目標があるかを問う

    読み方の注意:応札者数と落札率はRS公開APIの契約単位の記載で、府省の入力どおり。応札者数が未記載の契約を除く集計で、政府の全契約を網羅していない。1者応札には参入障壁が合理的なものを含む。

    2024年度実績(2025年版レビューシート)の契約方式データ

    事業者別の一覧を「同じ事業で複数年度に1者応札」で絞り込んで開く
  2. 残高が前年度支出の10年分を超える基金(328基金中)。残高のうち契約済み・交付決定済みの額は未確認で、余剰額を示すものではない

    残高が年間支出の10年分を超える基金が72件・4.9兆円ある

    分かった事実

    • 2026年版基金シートの328基金の残高合計は16.65兆円。72基金は残高が前年度支出の10倍以上で、合計4.87兆円
    • 72基金のうち2023年度以降に造成された新しい基金は15件・1.40兆円。2022年度以前の造成が57件・3.47兆円
    詳しく見る:続きと、まだ分からないこと
    • 2022年度以前の造成で残高の大きいもの:蓄電池の安定供給確保 8,910億円(年間支出713億円・終了予定2031年3月)、半導体の安定供給確保 7,045億円(423億円・2031年3月)、創薬ベンチャーエコシステム 3,285億円(145億円・2032年3月)
    • 2025年度末(2026年3月末)までに新規受付を終え、その時点で残高がある基金は38件・1.61兆円。2025年度の国庫返納は33基金・4,042億円

    まだ分からないこと

    • 残高のうち契約済み・交付決定済みの支払予定額がいくらか(基金シートに項目がない)
    • 終了予定までの年度別の支出計画。例えば蓄電池の基金は2025年度末の残高8,910億円を終了(2031年3月)までの5年で使い切るには年約1,782億円の支出が要るが、前年度は713億円
    • 返納すべき額の基準。基金の点検・見直しの方針は「使用見込みを上回る残高」を返納対象とするが、各基金の使用見込み額は公表されていない

    確認する事項

    • 基金一覧を「残高が支出の10年分以上」で絞り、造成年度・終了予定・前年度支出・支払先を基金ごとに見る
    • 残高が大きく終了予定が近い基金について、年度別の支出計画と契約済み額を問う

    読み方の注意:金額・率は府省の記載どおりで検証していない。複数年度の事業を前払いで造成する制度のため、残高が大きいこと自体は問題ではない。「10年分」は探索用の目安で、前年度支出が小さい新設基金では大きく出る。

  3. 支出先が「その他」にまとめられた金額の割合(金額ベース)

    支出額の約2割は、支出先が「その他」

    分かった事実

    • 1,526事業で259万件・22.3兆円の支出が「その他」として1行にまとめられている。金額加重で支出全体の19.2%
    • 「その他」の比率が5割を超える事業は85件(支出100億円以上)。介護給付費等負担金 85%、障害者自立支援給付 63%、保護費負担金 73%、日本学生支援機構の貸与型奨学金 88%
    詳しく見る:続きと、まだ分からないこと
    • 支出先の法人番号の記入率は91%。残り9%は名称だけで、法人番号による突き合わせができない
    • 支出先の件数・区分・法人番号の記載は行政事業レビューの記載要領で決まる。予算を動かさずに改善でき、翌年のシートで記入率を測れる

    まだ分からないこと

    • 「その他」の中身が個人(受給者)・法人・自治体・任意団体のどれで、それぞれ何件か
    • 市区町村を経由した交付金が、その先の誰に渡ったか(地方の支出データは別の統計)
    • 1件あたりの金額の分布。大口がまとめられているのか、少額が多数なのか

    確認する事項

    • サンキー図で支出先「その他」に絞り、どの事業・どの省庁に集中しているかを見る
    • 記載要領で支出先の件数と法人番号の記載を義務づけるか、末端の活動組織に識別コードを振るかを問う

    読み方の注意:「その他」は府省が入力した名称そのままで、このサイトで復元はできない。給付の受給者など個人の名前は出せないので、求めるのは件数と法人番号。

    2024年度実績(2025年版レビューシート)

    サンキー図を支出先「その他」で絞り込んで開く
残りの13件を見る
  1. 執行額が予算現額の50%未満だった事業(予算10億円以上)

    予算現額7.7兆円に対し、年度内の執行は2.4兆円だった

    分かった事実

    • 予算現額10億円以上の1,632事業のうち342事業で、執行額が予算現額の50%未満。予算の合計7.72兆円、執行2.43兆円
    • 未執行額が大きい例:河川等災害復旧事業 7,839億円→執行3,804億円、公立学校施設整備費 4,597億円→2,064億円、クリーンエネルギー自動車導入促進補助金 2,391億円→496億円、子育てグリーン住宅支援事業 1,750億円→1億円、医療施設等経営強化緊急支援事業 1,305億円→0
    詳しく見る:続きと、まだ分からないこと
    • 2021〜2024年度のうち、予算現額100億円以上で執行率50%未満の年が3年以上ある事業が38件。公立学校施設整備費は当初予算約690億円に対し予算現額3,500〜4,600億円が4年続き、執行は1,700〜2,100億円。2024年度は未執行2,533億円のうち2,343億円が翌年度への繰越で、不用は190億円(予算現額の4%)
    • 対象事業全体の執行率は2021年度85.3%、2022年度83.7%、2023年度85.7%、2024年度87.0%

    まだ分からないこと

    • 342事業の集計は予算現額と執行額だけで数えており、補正・前年度からの繰越・翌年度への繰越を分けていない(各事業のレビューシートには記載があり、事業の詳細で確認できる)
    • 翌年度に繰り越した額が工期のずれなど予定どおりのものか、不用の理由(入札による節減、需要の変化、事業の中止など)が何か。額だけでは予算が過大だったか判断できない
    • 補正で措置した時点の執行予定(年度内にいくら、翌年度にいくら)

    確認する事項

    • 事業の詳細で「予算・執行額の推移」を見て、当初予算と予算現額の差が毎年続いているかを確かめる
    • 当初の執行予定と実績、繰越額・不用額の内訳を問い、予定から遅れている場合の理由と対応を問う

    読み方の注意:執行率は歳出予算現額に対する年度内の執行額。補正予算で年度末に措置された事業や複数年契約の事業は、制度上この年度の執行率が低くなる。

    2021〜2024年度実績(2025年版レビューシートの予算・執行推移)

    評価一覧で執行率の低い事業と5年の推移を見る
  2. 直接の支出先から先へお金が流れる段階がある事業の割合

    2,210事業で、直接の支出先からさらに別の相手へお金が流れている

    分かった事実

    • 5,794事業のうち2,210事業に2段目以降の支出先がある。3段階以上の深さを持つ事業は445件で、支出先への支出合計は17.1兆円
    • 例:中小企業生産性革命推進事業は国→中小機構→事務局→支援機関→事業者の5段階(5,507億円)。子育てエコホーム支援事業は4段階(6,281億円)。北海道開発事業は3段階で支出先226
    詳しく見る:続きと、まだ分からないこと
    • 国以外の財源(財投借入・自己資金など)が合流する事業が27件、合流した金額は3.46兆円
    • 独立行政法人で止まっていた運営費交付金は、66法人・814の事業区分まで追える

    まだ分からないこと

    • 各段階の役割(事務局・審査・交付・実施)と、段階ごとに抜ける事務費・管理費の額。費目は自由記述で、集計できる形になっていない
    • 最終的に事業者・受益者に届いた金額の割合
    • 2段目以降の契約方式(記載要領の対象外)

    確認する事項

    • 委託構造で事業を開き、各ブロックの役割と費目・使途を読む
    • 多段階の事業について、段階ごとの事務費・管理費と、事業者に届いた割合を問う

    読み方の注意:段階数はレビューシートの支出ブロックのつながりから機械的に数えたもの。多段階であること自体は、事務の分担として合理的な場合がある。

    2024年度実績(2025年版レビューシート)の支出ブロック

    サンキー図を再委託3段階以上の事業に絞って開く
  3. 会計検査院または予算執行調査の指摘と結びつけた事業

    外部の検査結果と、独自基準のAI評価を別々に確かめられる

    分かった事実

    • 取り込んだ決算検査報告278件(2023・2024年度)と予算執行調査92件(2024〜2026年度)のうち、事業を特定できた指摘をそれぞれ41事業・60事業に対応づけた。重複を除くと91事業
    • 両方の指摘と対応づけた事業は10件:障害者自立支援給付、介護給付費等負担金、子どものための教育・保育給付、水田活用の直接支払交付金、私立大学等経常費補助、デジタル田園都市国家構想交付金 など
    詳しく見る:続きと、まだ分からないこと
    • 予算執行調査92件のうち反映額が数字で示されたのは14件・計48.7億円の減
    • 検査院の指摘は厚生労働省68件、国土交通省44件、農林水産省37件の順

    まだ分からないこと

    • 指摘の後に制度が改善されたか、翌年度予算にいくら反映されたか(反映額の記載がない78件)
    • 同じ事業が複数年にわたって指摘されているか(検査報告は2年分のみ取り込み)
    • 検査の対象選定に偏りがあるため、指摘の有無を事業の良し悪しとは読めない

    確認する事項

    • 事業の詳細で「予算執行調査」「決算検査報告」の指摘内容と、同じ事業のAI評価(政策上の判断を含む独自基準)を別々に読む
    • 両方で指摘を受けた10事業について、改善内容と予算への反映額を問う

    読み方の注意:検査結果とAI評価は独立に作っており、どちらかがもう一方を裏付けるものではない。事業との対応づけの確認状況:会計検査院は「Claude(AI)が補助金・事業名と項の候補を確認して作成(2026-10-06)。人による確認は未実施」、予算執行調査は「Claude(AI)が項・目と事案名の候補を確認して作成(2026-10-06)。人による確認は未実施」。原典との突き合わせが必要です。

    会計検査院 決算検査報告(令和5・6年度)、財務省 予算執行調査(令和6〜8年度)

    評価一覧で指摘のある事業を見る
  4. 防衛分野228事業の当初予算の伸び(2021→2025年度、2.39兆→4.44兆円)

    防衛分野の当初予算は4年で2.4兆→4.4兆円。競争入札の1者応札は53%

    分かった事実

    • 防衛分野228事業の当初予算は2021年度2.39兆円→2025年度4.44兆円。2021年度に10億円以上あった事業のうち当初予算が3倍以上になった34事業の多くが防衛省だが、個別事業の伸びは統合・区分変更の影響を受ける
    • 艦船修理費(海自)952億→2,320億円、航空機修理費(陸自)128億→1,069億円、同(海自)455億→1,010億円、武器購入費(海自)156億→652億円。航空機修理費(空自)は2023年度に当初167億→4,071億円と跳ねており、事業の範囲が変わったとみられるため伸び率の比較には使えない
    詳しく見る:続きと、まだ分からないこと
    • 防衛省以外:統計調査の実施等事業(周期調査)136億円→742億円、重層的支援体制整備事業交付金 76億円→718億円
    • 防衛省の競争入札の1者応札率は53%・2,482億円

    まだ分からないこと

    • 事業の粒度が「航空機修理費」一式のため、機種別の内訳と単価の推移。2023年度の事業範囲の変更の内容
    • 増額分の契約方式(PBL・随意契約・競争入札の割合)と、1者応札の契約に対する原価監査の実施状況
    • 補正予算を含めた推移(当初予算どうしの比較のため)

    確認する事項

    • サンキー図を防衛省に絞り、増えた事業の支出先・契約方式・落札率を見る
    • 急増した維持整備費について、機種別の内訳とPBLの採用状況、原価監査の件数を問う

    読み方の注意:当初予算どうしの比較で、補正・繰越を含まない。防衛費の増額は閣議決定された計画に基づくもので、伸び率そのものは問題の有無を示さない。

    2025年版レビューシートの予算・執行推移(2021〜2025年度当初予算)

    サンキー図を防衛省に絞って開く
  5. アウトカム指標が1つもない事業(5,794事業中)

    アウトカム指標のない事業が954件・予算10.1兆円ある

    分かった事実

    • ロジックモデル(活動→アウトプット→アウトカムのつながり)は99%の事業に登録されている。一方、アウトカム指標が1つもない事業が954件(16.5%・予算10.06兆円)、数値目標がない事業が501件、実績値がない事業が1,224件
    • アウトカム指標がない割合は外務省49%、経済産業省47%、文化庁43%、環境省41%。厚生労働省・防衛省・農林水産省・総務省は0%
    詳しく見る:続きと、まだ分からないこと
    • 予算100億円以上で103件:防災・安全交付金 1.74兆円、社会資本整備総合交付金 7,385億円、私立大学等経常費補助 2,987億円、科学研究費助成事業 2,530億円(いずれも2024年度予算現額) など
    • アウトカム指標の最新達成率(7,983指標)は中央値100%で、100%以上が4,936件
    • 終了予定のない事業は4,375件・予算133兆円。1989年より前に始まった事業が819件・89.8兆円

    まだ分からないこと

    • アウトカム指標を設けない理由(シートに記載欄がない)。公共事業・研究助成・分担金のように成果を測りにくい事業なのか、記載を省いただけなのか
    • 達成率の中央値が100%なのは、目標が適切だからか、達成しやすい目標を置いているからか
    • 長期継続事業について、評価・見直しがいつ行われたか(終了予定の有無だけでは分からない)

    確認する事項

    • 評価一覧で事業を開き、成果指標の有無・目標・実績と、AI評価の有効性軸の理由を読む
    • 大型事業にアウトカム指標がない理由と、指標の設定を必須とする考えを問う。長期事業は見直しの実施状況を問う

    読み方の注意:アウトカム欄に記載があれば内容を問わず「ある」と数えている。給付や義務的経費は終了予定を持たないのが自然で、長さそのものは問題ではない。

    2025年版レビューシートの成果指標・ロジックモデル・事業概要

    バブルチャートで事業を内容と規模で眺める
  6. 株式会社博報堂を事務局として経由する国からの支出(2024年度・9事業)。補助金本体を含み、同社の報酬額ではない

    博報堂を事務局として経由する支出は3,027億円。補助金本体を含む(同社の報酬ではない)

    分かった事実

    • 契約概要または役割に「事務局」「補助事業に関する事務」「執行事務」「事務費」を含む株式会社博報堂への直接支出は9事業・3,027億円。補助金本体を含む支出額で、事務局の手数料ではない
    • この集計には、子育てエコホーム支援事業の国→博報堂への支出2,095億円が含まれる。その先の住宅事業者への支出と、事務局に残る事務費の内訳を確かめる必要がある
    詳しく見る:続きと、まだ分からないこと
    • 支出先名に「博報堂」を含む直接支出(関連会社・共同事業体を含む)は46事業・3,634億円。他の民間事務局は太陽光発電協会 100億円、パシフィックコンサルタンツ 97億円、すまいづくりまちづくりセンター連合会 51億円、ジェイアール東日本企画 45億円、デロイトトーマツFA 44億円
    • 事務局契約の契約方式は「補助金」「その他」で記載され、補助金方式には応札者数・落札率の欄がない

    まだ分からないこと

    • 事務局が受け取る事務費と、末端の事業者・世帯に渡った補助金の比率。費目は自由記述で、事務費の列がない
    • 事務局の選定方法(企画競争か公募か)と応募者数。事務局からの再委託先(審査・コールセンター・システム)と金額
    • 2段目以降(博報堂→住宅事業者→世帯)の金額の流れ。再委託先として記載されているのは一部

    確認する事項

    • 事業者別の一覧で博報堂を開き、年度別の契約と支出元の府省を見る。上記の名称一致による支出先集計とは対象・集計方法が異なる。委託構造で2段目以降の支出先と金額を読む
    • 事務局契約について、事務費と補助金本体を分けた記載、選定方法と応募者数、再委託先の3点を記載要領で必須にするかを問う

    読み方の注意:3,027億円は補助金本体を含む直接支出で、手数料ではない。「事務局関連」は契約概要または役割の文字列で判定するため、他の表現は漏れる。民間事務局への委託自体は制度上認められている。

    2024年度実績(2025年版レビューシート)の支出先・契約概要・役割

    事業者別の一覧で博報堂の受注を年度別に見る
  7. 応募が1者だった企画競争・公募の契約額

    企画競争・公募で応募が1者だった契約が1.18兆円。落札率は99%

    分かった事実

    • RS記載の一般競争・指名競争で応札者数の記載がある契約の1者応札(48%)とは別に、「企画競争」と「公募」という随意契約の形式がある。企画競争4,192件・3,509億円のうち1,522件(36%)が応募1者、公募3,880件・1.12兆円のうち3,016件(78%)が応募1者
    • 応募1者の平均落札率は企画競争99.6%、公募98.6%。複数応募では企画競争96.8%、公募88.3%
    詳しく見る:続きと、まだ分からないこと
    • 国際広報経費(内閣府)の戦略的メッセージ業務は企画競争・応募1者・落札率100%で電通PRコンサルティング 7.8億円。脱炭素の国際連携事業(経産省)の公募は地球環境産業技術研究機構 3.3億円・2.6億円がいずれも応募1者・落札率99.9%
    • 対照:国内広報経費(内閣府・45億円)は総合評価の一般競争で応札4〜6者、落札率60〜72%。媒体の調達は競争が成立している

    まだ分からないこと

    • 応募1者となった理由(要件に合う主体が1者しかないのか、公告期間や仕様の問題か)。シートに理由の欄がない
    • 応募1者の場合に再公告や仕様見直しを求めるルールが府省にあるか
    • 企画競争・公募の公告期間と、仕様書の作成に受注者が関与していないか

    確認する事項

    • 評価一覧で事業を開き、支出先表の契約方式・応募者数・落札率を読む
    • 企画競争・公募の応募1者の件数・金額を政府が集計しているかを問い、府省別の数表を質問主意書で求める

    読み方の注意:公募は補助先・委託先を広く募る形式で、要件に合う主体が1者しかない場合が多い(研究機関・業界団体など)。応募者数と落札率は府省の入力どおり。

    2024年度実績(2025年版レビューシート)の契約方式データ

    国際広報経費の支出先表で契約方式と応募者数を見る
  8. 内閣広報室の2027年度概算要求72.3億円のうち「強く豊かな日本」投資枠の額(原資料: 内閣官房 概算要求の概要)

    広報費「10倍」の正体は投資枠64.8億円。通常要求は横ばいで、政府広報室も横ばい

    分かった事実

    • 内閣官房「令和9年度予算概算要求の概要」の表では、内閣広報室は2026年度予算7.0億円に対し2027年度要求72.3億円(7,228百万円)。うち64.8億円(6,484百万円)が「強く豊かな日本」投資枠で、通常の要求分は7.4億円と横ばい。投資枠一覧では「官邸からの情報発信及び収集分析経費」58.7億円と「内閣広報充実強化研究調査等経費」6.2億円
    • 内閣官房の歳出概算要求額明細表(内閣広報室の表)では、内閣広報室経費2.1億円、内閣広報充実強化研究調査等経費1.6億円、官邸からの情報発信及び収集分析経費4.9億円で、いずれも前年度とほぼ同額。増額分は明細表の通常要求ではなく投資枠に載っている
    詳しく見る:続きと、まだ分からないこと
    • 概要の説明は「国内発信の強化」65.9億円(前年度5.2億円)で、「内閣の重要政策について、国民に届きやすい多彩な動画発信を強化」「情報発信を行う重要政策や方針等に関連する国民的な関心の把握」「発信した広報コンテンツの評価・分析」。成果の測り方は書かれていない
    • 別所管の内閣府「政府広報室」は2027年度要求78.7億円で前年度と同額(国内広報経費46.3億円、国際広報経費30.7億円)。2024年度実績では国内広報経費45.5億円は総合評価の一般競争に4〜6者が応札(電通 8.7億円、読売広告社 7.7億円)、国際広報経費31.4億円には企画競争・応募1者・落札率100%の契約(電通PRコンサルティング 7.8億円)がある
    • 内閣官房の「内閣広報経費」(レビューシート上の事業。2024年度執行1.2億円)の契約3件はすべて一般競争で応札1者(毎日映画社 1.0億円ほか)。事業名に「広報」を含む52事業・執行180億円の一般競争264件では応札1者が70件(27%)、落札率の単純平均は応札1者91.8%、複数応札79.5%

    まだ分からないこと

    • 投資枠64.8億円が査定でどこまで認められるか(投資枠は要求段階の特別枠で、成立予算とは異なる)。年末の予算案で確認する
    • 「官邸からの情報発信」58.7億円の内訳(動画制作費、配信・広告費、体制整備費)と、誰にどの契約方式で発注するか
    • 届く相手・政策理解などの成果をどう測るか。概要には「国民的な関心の把握」「コンテンツの評価・分析」とあるが指標は示されていない

    確認する事項

    • 概算要求の画面で内閣官房・内閣府の原資料(概要・明細表・投資枠一覧)を開き、通常要求と投資枠を分けて読む
    • 事業一覧で「広報」を検索し、国内広報経費(応札4〜6者)と国際広報経費(応募1者・落札率100%)の支出先表で契約方式・応札者数・落札率を比べる
    • 予算案で投資枠の査定結果を確かめ、認められた額について発注方式と成果指標を問う

    読み方の注意:金額は内閣官房・内閣府の公表資料(概算要求の概要・歳出概算要求額明細表・投資枠一覧)の記載どおりで、要求段階の数字。報道(FNN 2026年9月11日)の72.3億円・約10倍は概要の表と一致する。内閣官房の明細表は当サイトの自動取得では未収録(掲載ページが取得時に404)で、原資料を直接確認した。「広報」を名に含む事業の抽出は文字列一致。

    内閣官房「令和9年度予算概算要求の概要」(https://www.cas.go.jp/jp/yosan/pdf/r9_yosan_gaisan.pdf p.1・p.12〜13)、内閣官房 歳出概算要求額明細表(https://www.cas.go.jp/jp/yosan/pdf/r9_11.pdf)、投資枠一覧(https://www.cas.go.jp/jp/yosan/zaimu/r9_toshiwaku_ichiran.pdf)、内閣府 政府広報室 歳出概算要求書(https://www.cao.go.jp/yosan/soshiki/r09/pdf/12.pdf)、2024年度実績(2025年版レビューシート)の契約方式データ

    概算要求の画面で内閣府の広報関連の明細を見る
  9. 賃上げ促進税制の適用額(2024年度・29.4万件)

    賃上げ税制の適用額は2年で1.9倍の9,560億円。追加性の推計は公表されていない

    分かった事実

    • 法人税の租税特別措置のうち賃上げ促進税制の適用額は2022年度5,150億円から2024年度9,560億円へ1.9倍。研究開発税制1兆69億円に次ぐ規模で、中小企業の軽減税率4,713億円の2倍
    • 規模別の内訳(2024年度):大企業向け 4,507億円、中堅企業向け(2024年新設)1,723億円、中小企業向け 3,330億円。適用期限は2027年3月31日
    詳しく見る:続きと、まだ分からないこと
    • 財務省の検証資料にはパネル分析とマクロ分析があるが、パネル分析は「逆因果の課題」、マクロ分析は「有意差なし」と記載
    • 政府が2026年9月に示した補助金・基金の見直し約20件・170億円に対し、賃上げ税制1本の適用額は56倍

    まだ分からないこと

    • 税制がなくても起きた賃上げと、税制が生んだ賃上げの分離。公開有報から13社×3年を取得した予備調査では2,000人境界の近くに企業がなく、民間側では税務個票なしに推計できない
    • 規模別の継続雇用者給与の増加率の分布と、控除額の上位集中の度合い
    • 2027年3月の期限延長を判断する際に、効果の推計を公表する予定があるか

    確認する事項

    • 租税特別措置の画面で適用額・件数の推移と試行評価の根拠資料を読む
    • 期限前に税務個票を使った追加性の推計を公表し、効果の乏しい区分を縮減する順序を約束させる

    読み方の注意:適用額は税額控除の額で、廃止すれば同額の増収になるわけではない(行動変化と課税繰延べがある)。適用額の大きさ自体は政策の失敗を意味しない。

    財務省「租税特別措置の適用実態調査の結果に関する報告書」(2026年2月国会提出)総括表、財務省 賃上げ促進税制の検証(事務局資料)

    租税特別措置の適用額と試行評価を見る
  10. 研究開発税制の適用額(2024年度・1.8万件)

    研究開発税制1兆69億円の95%は一般型9,283件に集中。恒久措置で期限がない

    分かった事実

    • 研究開発税制の適用額は2022年度7,636億円→2023年度9,479億円→2024年度1兆69億円(1.32倍)。法人税の税額控除では最大で、賃上げ税制9,560億円を上回る
    • 区分別(2024年度):一般型 9,586億円・9,283件(95%)、中小企業型 254億円・5,653件、オープンイノベーション型(特別試験研究費)223億円・3,398件、控除の調整 6.6億円・78件。一般型は1件あたり1.03億円、中小企業型は449万円
    詳しく見る:続きと、まだ分からないこと
    • 一般型・オープンイノベーション型の本体は「適用期限の定めなし」の恒久措置(中小企業技術基盤強化税制も一部の時限措置を除き同じ)。試験研究費割合10%超の控除率・控除上限の上乗せは2025年度末までの時限措置だったが、2026年3月成立の令和8年度改正で3年延長。2027年度から控除率の算式と控除上限(原則25%、20〜35%で変動)を見直し、控除率40・50%の「戦略技術領域型」を新設
    • 政府資料(2025年11月の税制EBPM会合)が日本の効果分析として示すのは、2003年度改正(総額型の導入)を2000〜2003年の企業活動基本調査で評価した2014年の学術論文1本と、国際比較(Bloomほか2002年、OECD 2023年)。財務省は法人税申告データから、適用企業は全納税法人109万社のうち約1万社、適用額の80%が製造業、控除上限の上乗せ措置を使った87社(2022年度)の適用額の約8割が資本金100億円超と示している。2024年度の制度・一般型を対象にした追加性の推計はない

    まだ分からないこと

    • 一般型の9,586億円のうち、税制がなくても行われた研究開発の分。控除額の上位企業への集中度(適用実態報告書は区分別の合計しか載せず、財務省が示した資本金別の構成比は上乗せ措置の適用企業に限る)
    • 赤字企業は税額控除を使えない。黒字の大企業に偏る構造が、研究開発の社会的な波及(制度の目的)と合っているか
    • 補助金(科研費・NEDO等)で同じ目的を達成する場合との費用対効果の比較

    確認する事項

    • 租税特別措置の画面で区分別の適用額・件数の推移と、試行評価の根拠資料(経産省・財務省のEBPM資料)を読む
    • 恒久措置に見直し時期がないことを問い、一般型について控除額の分布と追加性の推計を公表させる

    読み方の注意:適用額は税額控除の額で、廃止すれば同額の増収になるわけではない。研究開発の外部波及という介入理由は政府資料で示されており、制度の必要性自体は本サイトの試行評価でも高め(4点中3点)。問うのは規模と検証の有無。

    財務省「租税特別措置の適用実態調査の結果に関する報告書」(2026年2月国会提出)総括表、第6回 税制のEBPMに関する専門家会合(内閣府・2025年11月12日)の財務省説明資料〔租税特別措置の検証(研究開発税制)〕と経済産業省「研究開発税制について」、経済産業省「研究開発税制を強化しました」(令和8年度税制改正・2026年5月)

    租税特別措置の適用額と試行評価を見る
  11. 子育て分野(4.6兆円)の予算上位10事業のうち、自ら掲げたアウトカム指標の実績が1つも記載されていない事業

    児童手当など子育ての上位10事業のうち4事業で、事業が掲げた成果指標の実績が空欄

    分かった事実

    • 子育て分野43事業・4.56兆円。上位は教育・保育給付 1.88兆円、児童手当 1.52兆円(2025年度当初は2.17兆円)、地域子ども・子育て支援 2,401億円、仕事・子育て両立支援 2,362億円
    • 上位10事業のうちアウトカム指標の実績値が1つも無いのは4事業(児童手当 1.52兆円、児童扶養手当 1,493億円、出産・子育て応援交付金 626億円、児童福祉施設整備費 274億円)。教育・保育給付 1.88兆円は6指標のうち実績があるのは2つで、「保育士等の平均給与」は実績なし。児童手当の「可処分所得−家計支出の増加」、出産・子育て応援交付金の「『お金がかかりすぎる』を挙げる夫婦の割合」も実績なし
    詳しく見る:続きと、まだ分からないこと
    • 子育て支援の目的は生活の保障・福祉・就労との両立などで、出生率を個々の事業の成果に置かないのは不自然ではない。そのうえで、5,794事業の成果指標に出生率・出生数・婚姻を置くものは実質ゼロ(文字列が一致する10件は周産期医療の指標などで、事業名・目的に少子化・出生・結婚を含む事業は25件・0.09兆円)。少子化対策として説明される拡充の効果は、事業の指標からは追えない
    • 支出先の「その他」比率は59%(受給者・市区町村)。2023年度にこども家庭庁へ事業を作り直したため、指標の時系列が切れている

    まだ分からないこと

    • 児童手当の拡充(所得制限撤廃・高校生まで延長)が出生行動に与えた効果。政府の指標「可処分所得の増加」は実績が空欄
    • 給付の受給世帯の所得分布(「その他」に丸められている)
    • こども家庭庁の事業と2022年度以前の内閣府・厚労省の事業の接続

    確認する事項

    • 評価一覧でこども家庭庁の事業を開き、成果指標の目標・実績の欄を見る
    • 予算100億円以上の事業について中間アウトカム(希望出生率とのギャップ・経済的理由の回答率)の実績記載と、児童手当拡充の受給世帯の所得分布の公表を問う

    読み方の注意:出生率は個別事業の成果にしにくい(複合的で時間がかかる)。問うのは出生率そのものではなく、中間指標を誰がいつ測るか。政策分野の区分はAIによる分類。

    2024年度実績(2025年版レビューシート)の成果指標・予算推移

    サンキー図をこども家庭庁に絞って開く
  12. 国立大学の運営費交付金(1兆784億円)と科研費(2,379億円)の5年間の当初予算

    研究の基盤は5年横ばい、半導体・AIは補正で2兆円超。研究分野の1者応札率は67%で最高

    分かった事実

    • 国立大学法人の運営に必要な経費は当初予算1兆790億円(2021年度)→1兆784億円(2025年度)。科学研究費助成事業は当初予算2,377億円→2,379億円(2024年度の予算現額は2,530億円)でアウトカム指標なし
    • ポスト5G情報通信システム基盤強化研究開発事業(AI基盤モデル・先端半導体)は当初予算ゼロのまま補正で執行が2021年度1,100億円→2024年度9,902億円。先端半導体の国内生産拠点の確保は補正だけで1.55兆円。宇宙戦略基金は文科・経産で2,550億円(アウトカム実績なし)
    詳しく見る:続きと、まだ分からないこと
    • 研究開発分野の競争入札の1者応札率は67%(1,361/2,027件)で全分野の中で最も高い。装置・試薬の調達が1者応札になりやすい
    • 独法の運営費交付金(JAXA 1,334億円、JST 1,010億円、原子力機構 1,349億円)のアウトカム指標は「評価B以上の項目の割合」で、いずれも100%

    まだ分からないこと

    • 運営費交付金が物価・人件費の上昇の下で実質いくら減ったか(シートは名目)
    • 基金型プロジェクトの研究者数・論文・特許などの成果(基金の支払先までは追えるが成果の記載がない)
    • 装置調達の1者応札が研究費をどれだけ押し上げているか(予定価格は非公開)

    確認する事項

    • 評価一覧で運営費交付金・科研費の5年推移と、ポスト5G事業の補正の積み上がりを見る
    • 事業者別の一覧で研究分野の装置調達の1者応札(日本電計・池田理化など)を見る
    • 運営費交付金の実質額の推移の公表と、基金型研究事業の成果(研究者数・論文・特許)の基金シートへの記載を問う

    読み方の注意:基盤とプロジェクトのどちらに重点を置くかは政策判断で、横ばいや補正の規模そのものは問題の有無を示さない。問うのは配分の根拠と成果の測り方。

    2025年版レビューシートの予算・執行推移(2021〜2025年度)、契約方式データ

    国立大学法人運営費交付金の推移を見る
  13. エネルギー予算4.6兆円のうち価格補助(激変緩和)の割合

    エネルギー予算の7割は価格補助。構造を変える補助は執行2〜5割、成果指標のない事業が6割

    分かった事実

    • エネルギー分野121事業・4.55兆円。うち燃料油価格激変緩和 1.95兆円、電気・ガス価格激変緩和 1.13兆円で3.1兆円(68%)が価格補助。燃料油の成果指標「ガソリン小売価格が想定水準に抑えられたか」は実績なし
    • 構造転換側は執行が進まない:クリーンエネルギー自動車導入促進 2,391億円→執行21%、省エネ投資促進 1,210億円→28%、高効率給湯器 1,158億円→48%、充電・充てん設備 866億円→45%
    詳しく見る:続きと、まだ分からないこと
    • エネルギー分野はアウトカム指標のない事業が60%(全分野平均16%)。石油備蓄・資源開発出資(1,082億円)など
    • 基金ではグリーンイノベーション 残高2.08兆円(年間支出2,421億円)、蓄電池 8,910億円、半導体 7,045億円が積み上がっている

    まだ分からないこと

    • 価格補助3.1兆円の帰着(家計・産業のどこに、所得階層別にいくら届いたか)。支出先は石油元売・小売事業者で止まる
    • 構造転換補助の未執行が需要不足か事務処理の遅れか(執行率の内訳は繰越・不用に分かれていない)
    • 基金の年度別の支出計画

    確認する事項

    • 評価一覧で激変緩和事業の支出先と、CEV・省エネ補助の執行率の推移を見る
    • 激変緩和の出口条件(価格水準・期限)と、構造転換補助の申請・交付決定・支払の各段階の件数の公表を問う

    読み方の注意:価格補助は物価対策として決めたもので、エネルギー政策だけでは評価できない。執行率の低さは補正で年度末に措置した事業に多く、制度上の繰越を含む。

    2024年度実績(2025年版レビューシート)、2026年版基金シート

    燃料油価格激変緩和対策事業の支出先を見る

使い方

3ステップで、根拠つきの問いにする

リンク

公開データの集計条件と元資料を確かめ、質問や記事の根拠として示すときは、画面の共有URLを添えてください。

  1. STEP 1

    探す

    評価一覧・基金一覧・委託構造で、1者応札率・残高÷支出・「その他」比率などの論点で絞り込み、並べ替える。

  2. STEP 2

    根拠を固める

    事業の詳細で支出先・契約方式・落札率・5年の予算執行推移・検査院と予算執行調査の指摘を確かめ、共有URLを控える。

  3. STEP 3

    問う

    参考人には数字を、大臣には判断を聞く。一覧は質問主意書に回し、約束は金額・件数・期限で取って翌年この画面で確かめる。

政策の選択肢

数字の先に、政策の選択肢をつくる

リンク

増やすべき予算や、支援の届き方を変える方法も探せます。以下は調査のモデルケース。確認済みの記載と、これから求める根拠を分けています。

モデルケース 1 · 支援を届ける

必要な支援を増やすには、何が足りない?

リンク

公立学校施設整備費を入口に、学校の改修支援を広げる条件を考えます。予算・制度・実施体制のどこが支援を止めているかで、打ち手は変わります。

いま画面で分かること
RSでは当初予算・予算現額・執行額の推移、支出先、記載された成果指標を確認できます。執行率だけでは支援の過不足は分かりません。
追加で確かめること
要件を満たす申請のうち予算不足で支援できなかった件数・金額、申請に至らない理由、審査や工事の待ち時間は、この集計では未確認です。
学校施設整備の事業詳細を開く
3つの原因と、国会で確かめる問い
  1. 1. 予算が足りない

    要件を満たした申請の未採択件数・必要額を、予算不足とそれ以外の理由に分けて所管省庁に求める。

    予算不足が主因なら、増額や年度当初からの安定的な配分を検討する。

  2. 2. 条件・手続きが壁になる

    対象条件から外れた需要と、書類・申請負担による未申請や取下げを、自治体の調査等で確かめる。

    対象条件の見直し、書類の共通化、申請支援を検討する。

  3. 3. 実施体制が追いつかない

    交付決定済み額、審査待ち日数、職員配置、設計・施工の供給状況を所管省庁・自治体に求める。

    審査体制の補強、自治体間の共同発注、工期の平準化を検討する。

国会で確かめる問い(試案)

要件を満たした学校施設整備の申請のうち、予算不足で支援できなかった件数と必要額はいくらですか。条件や申請負担、審査・施工の体制が原因の未実施と分けて示し、増額と体制改善のどちらが必要か、お考えを伺います。

改善後の確認:翌年度に、同じ対象範囲で未充足件数・審査待ち日数・改修完了件数を比較。執行予定と繰越も合わせ、支援が届くようになったかを確かめます。

モデルケース 2 · 1件を最後まで調べる

1者応札から、調達の選択肢まで追う

リンク

ハローワークシステム運営費(PID 2519)の記載を出発点にした調査モデルです。改善策の実施や効果は、まだ確認していません。

  1. 見つける

    この事業では富士通株式会社の1者応札記載が2023・2025年度にあります(2025年度は暫定)。事業者の詳細で年度と事業名を確認できます。

  2. 別の説明も考える

    保守の継続性や専門性が必要な場合と、仕様・公告期間が参加を狭めている場合を比べます。事業ID単位の集計なので、同じ契約が続いたかも未確定です。

  3. 原資料で確かめる

    調達公告・仕様書・参加要件・契約結果を所管府省に求め、契約名と期間で突き合わせます。参加を見送った理由や切替費用も、資料要求や聞き取りで確認します。

  4. 選択肢を比べる

    参入の壁が確認できれば、分割発注・仕様の標準化・契約期間の変更を比較。継続が合理的な部分では、品質の維持と原価の検証を組み合わせます。

  5. 次の調達で測る

    応札者数に加え、移行費を含む価格、障害・品質、発注側と受注側の事務負担を同じ条件で比較。RSの翌年の記載と、契約結果・運用記録を合わせて追います。

国会質問の試案

国会質問の設計(台本つき12本+3本)

リンク

「誰に・何を目的に・どの手段で」で中身が変わるので、各問に目的と答弁者のタグを付けています。
文体はチームみらいの実際の質疑の型に揃えています。

これは試案です。公開データの集計から組み立てた質問の例であり、チームみらいの議員が実際に行う質問の予定や、党の公式見解を示すものではありません。数字は2026-10-08時点の集計(2025年版レビューシート(2024年度実績)・2026年版基金シート(2025年度末残高)・RS公開API 2024〜2026年版の契約方式・財務省 租税特別措置の適用実態(2024年度))で、各カードの「読み方の注意」に前提を書いています。

  1. 原則 1

    参考人には数字を、大臣には判断を

    大臣に数字を聞くと「精査する」で終わり、参考人に判断を聞くと「大臣の指示に従う」で終わる。事実は事前レクと通告で固め、本番では大臣に「その事実を前提にどうするか」だけを聞く。

  2. 原則 2

    一覧は口頭で取れない。主意書に回す

    府省別・基金別・事業別の数表は質問主意書で求める。答弁書は閣議決定なので、翌年の検証で「政府の数字」として引用できる。質疑の時間は約束に使う。

  3. 原則 3

    約束は翌年このサイトで確かめられる形で

    「検討する」は不成立。金額・件数・期限・公表の形式を取る。翌年のレビューシートや基金シートで、約束どおりになったかを同じ画面で見られる。

質疑1回分の束(3本ずつ)

1回の質疑は15〜30分で3〜6問です。委員会と答弁者が同じ問いを3本ずつ束ねました。残りは所管委員会で単独に使います。

  1. 決算行政監視委員会

    財務大臣・各府省参考人

    1. Q2 1者応札↓
    2. Q5 企画競争・公募↓
    3. Q8 検査結果の反映↓

    契約の競争性と検査結果の反映。主意書・検査要請(提案)と組み合わせる

  2. 内閣委員会(行政改革担当)

    行政改革担当大臣

    1. Q1 記載の穴↓
    2. Q9 成果指標↓
    3. Q3 基金↓

    記載要領と自己点検。予算を動かさずに約束を取る

  3. 予算委員会

    総理・財務大臣・経済産業大臣

    1. Q4 補正予算の執行見込み↓
    2. Q7 エネルギー↓
    3. Q6 賃上げ税制↓

    補正・価格補助・減税の出口と検証。財政の持続性で束ねる

  1. Q1記載の穴台本つき事実確認約束制度変更参考人大臣レビューシートの記載を6点直せば、国民が自分で確かめられる範囲が一気に広がる。記載要領の改定と、入力システム側での必須化を行革担当大臣に内閣委員会・決算行政監視委員会/行政改革担当大臣・行政改革推進本部事務局参考人リンク

    冒頭

    本日は、行政事業レビューシートの記載のあり方について、公開データの集計を基に建設的に伺います。予算を動かさずに改善できる論点を、まとめて6点申し上げます。

    5,000を超える事業の支出先までが公開され、公開APIで機械的に読める形になっていることは、各府省と行革推進本部の積み重ねとして評価したいと思います。私どもはそのデータを集計し、サイトで公開しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 支出先が「その他」として1行にまとめられた支出は1,526事業・259万件・22.3兆円。金額加重で支出全体の19%。件数も個人・法人・自治体の区分も書かれていない
    • 支出先の法人番号の記入率は91%。残り9%は名称だけで、法人番号による突き合わせができない
    • アウトカム指標が1つもない事業が954件・予算10.1兆円。指標を設けない理由を書く欄がない
    • 株式会社博報堂を事務局として経由する支出だけでも3,027億円(補助金本体を含む)あり、事務費と補助金本体を分けた記載がない。再委託先の契約方式も記載要領の対象外
    • 1者応札の改善を求められた事業で、翌年に応札者数がどう変わり何を講じたかを書く欄がない。予算執行調査の反映額が「-」の78件は理由が書かれていない
    • これらはすべて記載要領と入力システムで決まる。予算を動かす必要がなく、所管は行政改革推進本部

    参考人への事実確認(数字と、なぜそうなっているか)

    • 支出先が「その他」として1行にまとめられた金額の合計を、政府として集計しているか(想定答弁:集計していない。この答弁を記録に残すこと自体が目的)
    • 法人番号の記入を記載要領で義務づけているか。任意ならその理由。9%の未記入は番号を持たない相手が多いのか、記載漏れが多いのか、分析しているか
    • レビューシートの入力システムで、法人番号を必須項目にし国税庁の法人番号公表サイトと自動で照合することは技術的に可能か

    答弁を受けての受け止めと提案

    ありがとうございます。府省の事務負担という点は理解いたします。ただ、法人番号は契約時に必ず取得しておられるはずで、転記するだけで済む情報だと受け止めております。個人情報についても、名前ではなく件数と区分であれば支障はないと考えます。「検討する」とのことでしたので、検討の結論を出す時期を、次の年版のシートに間に合う形で示していただければと思います。

    大臣への問い

    支出の2割にあたる22兆円が「その他」として1行にまとめられています。名前は求めておりません。件数と区分と法人番号があれば、国民が自分で確かめられます。あわせて、アウトカム指標を設けない理由、事務局の事務費、1者応札の改善後の応札者数、検査結果を反映しなかった理由の4つは、いずれも欄が1つあれば書ける情報です。記載要領の次回改定でまとめて必須にしていただくことはできないでしょうか。

    大臣へのお願い(期限・形式つき)

    次回の記載要領改定で、(1)「その他」の件数と個人・法人・自治体の区分、(2)法人番号の必須化、(3)アウトカム指標を設けない理由、(4)事務局契約の事務費と選定方法・応募者数、(5)1者応札の改善策を求めた事業の翌年の応札者数と講じた策、(6)検査院・予算執行調査の指摘を反映しなかった理由、の6点を記載欄として設けていただきたいと思います。改定の時期についてもお考えをお聞かせください。

    締め

    翌年のシートで6点の記入率を私どもも集計してまいります。記載要領の改定、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    記載要領の文言を変えるより、入力システム側で効かせるほうが確実です。法人番号を必須項目にして国税庁の公表サイトと自動照合する、「その他」を選ぶと件数と区分の入力を求める、アウトカム指標が空欄なら理由の選択を求める。この3つは入力画面の改修だけで実現でき、翌年のシートから記入率が変わります。私どものサイトで記入率を公開して検証します。

    翌年の検証:次年度のレビューシートで6点の記入率を再集計する。評価一覧の支出先表のステータス(OK・未登録)と成果指標の欄で事業ごとに見られる

    問う価値:翌年のシートで記入率を測れるので、約束の検証がこのサイトで完結する。6点を1本にまとめることで、記載の話を1回で終え、他の問いを政策の中身に使える。

    読み方の注意:給付の受給者など個人の名前は出せない。求めるのは件数・区分・法人番号に限定する。入力システムの改修には開発費と期間がかかる。

    サンキー図を支出先「その他」で絞り込んで開く
  2. Q21者応札台本つき事実確認評価一覧要求検査要請参考人大臣主意書委員会同じ事業で同じ事業者の1者応札が2年度以上記載された事業が、富士通34・NEC38。競争入札(応札者数の記載あり)の48%が1者応札で、落札率は11ポイント高い。連続受注の検証を誰がいつ行ったか決算行政監視委員会/財務大臣・各府省参考人リンク

    冒頭

    本日は、国の契約の競争性について、公開データの集計を基に建設的に伺いたいと思います。率の話ではなく、同じ事業で同じ事業者の1者応札が複数年度に記載されたケースから入ります。

    各府省が調達改善計画に基づき、公告期間の延長や仕様の見直しなど1者応札の改善に取り組んでおられることは承知しており、評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 私どもが2023〜2025年度(2025年度は暫定)の契約を事業者(法人番号)ごとに集計したところ、同じ事業で2年度以上1者応札が記載された事業が、富士通で34事業(うち3年度とも記載は18事業)、NECで38事業、NTTデータで29事業、日立製作所で19事業あります。これらの事業での1者応札は3年度の合計で、富士通1,017億円(応札者数の記載がある競争入札219件のうち201件)、NEC 654億円、NTTデータ541億円、日立製作所307億円です
    • 該当する事業はハローワークシステム運営費(1者応札の年度計316億円)、防衛情報通信基盤の整備(153億円)、中央指揮システムの個別維持(106億円)、e-Tax、戸籍情報連携システムなど、システムの運用・保守に集中しています
    • RSに記載された一般競争・指名競争では、応札者数の記載がある16,948件のうち8,134件(48%)が1者応札で、金額9,036億円。落札率の単純平均は1者応札93.0%、複数応札82.2%で、契約方式・府省・金額帯で分けても6〜13ポイントの差が残ります
    • 1者応札が特に高い府省は原子力規制委員会73%、環境省68%、海上保安庁63%、文部科学省62%。防衛省は53%で金額2,482億円

    参考人への事実確認(数字と、なぜそうなっているか)

    • 同じ事業で同じ事業者の1者応札が3年続いている契約の件数を、政府として把握しているか(想定答弁:把握していない)
    • システムの運用・保守で既存ベンダーの1者応札が続く契約について、競争性の検証(仕様の分離、設計情報の開示、次期更改での複数者参加)を誰がいつ行ったか
    • 1者応札が特に高い府省(原子力規制委員会73%、環境省68%、文部科学省62%)について、特殊な装備・施設によるものと、仕様や公告期間によるものを分けて要因を分析しているか

    答弁を受けての受け止めと提案

    ありがとうございます。各府省で把握されているということですが、横断の数字が無いということは、民間の集計でしか全体像が見えない状態だと受け止めております。特殊な装備や施設はやむを得ないという点も理解いたしますが、同じシステムの保守で複数年度にわたり1者応札が続く背景には、既存ベンダーの情報優位もあるのではないかと思います。

    大臣への問い

    同じ事業で同じ事業者の1者応札が2年度以上記載されたケースが、1社で30事業を超えています。システムの保守であれば継続に合理性があることは理解いたしますが、それならば競争入札の形式を取るより、随意契約の理由を明示したうえで原価を検証するほうが、国民に説明しやすいのではないでしょうか。大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    同じ事業で同じ事業者の1者応札が3年以上続く契約について、府省横断で一覧を作り、次期更改までに競争性の検証を行う期限を定めていただけないでしょうか。検証の結果は公表をお願いしたいと思います。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:府省別・年度別(2022〜2024年度)の競争入札件数、1者応札の件数と金額、平均落札率。同じ事業者の1者応札が3年続く契約の一覧。答弁書の数字をこのサイトの集計と突き合わせる

    委員会として:国会法105条に基づき、1者応札かつ落札率99%以上の2,038件・2,352億円について会計検査院に検査を要請することを理事会で諮る。大臣の約束に依存しない

    締め

    否定できる数字ではないと受け止めました。翌年のシートで同じ事業者の1者応札が続いているかを私どもも確認してまいりますので、横断の一覧と検証の期限、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    契約に年度をまたぐIDが無いため、連続受注は事業IDと法人番号の近似でしか追えません。契約IDを付けて公開APIに載せれば、連続1者応札の一覧は政府も民間も同じ数字で作れます。私どもの事業者別の一覧は、その試作です。

    翌年の検証:翌年度のシートで、事業者別の一覧の「同じ事業で複数年度に1者応札」事業数と金額を再集計する。主意書の答弁書の数字と比較する

    問う価値:率の議論は「予定価格は適正」「特殊な装備」で流されるが、同じ事業・同じ事業者で複数年度にわたる1者応札がある場合、合理的な理由があるなら随意契約にすべきで、競争入札の形式を取る理由を政府が説明せざるを得ない。

    読み方の注意:1者応札には参入障壁が合理的なものを含む。連続受注は事業ID単位の近似で、同じ事業の中の別契約を続いていると数える可能性がある。「2年度以上」は連続とは限らず、2023・2025年度のように間が空くものを含む。金額は3年度の合計。落札率の差を金額に換算した額は、割高分の推計と誤読されるため示さない。主意書を先行させる場合は答弁書(7日)が出てから質疑に立つ。

    事業者別の一覧を「同じ事業で複数年度に1者応札」で絞り込んで開く
  3. Q3基金台本つき一覧要求事実確認評価約束主意書参考人大臣同じ年度に33基金が4,042億円を返納している。残高が年間支出の10年分を超える72基金と、造成直後で支出ゼロの新設基金に同じ基準を当て、年度別の支出見込みと返納を約束させる予算委員会/財務大臣・経済産業大臣リンク

    冒頭

    本日は、基金の残高と国庫返納について、基金シートの集計を基に伺います。

    基金の点検・見直しの横断的方針に基づき、2025年度には33基金から4,042億円が国庫に返納されています。返納が制度として機能していることは評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 328基金・残高16.65兆円。72基金は残高が前年度支出の10年分以上で4.87兆円。うち57件・3.47兆円は2022年度以前の造成
    • 残高÷年間支出:グリーンイノベーション8.6年(2.08兆円)、特定半導体6.0年、蓄電池12.5年(8,910億円・終了予定2031年3月)、宇宙戦略23年
    • 2025年度に33基金から4,042億円が国庫に返納された。ワクチン生産体制等緊急整備事業が2,695億円。返納は制度上できる
    • 中小企業等事業再構築促進事業の基金(中小機構)は残高7,512億円で管理費率17.7%
    • 2025年度に造成されたばかりで支出ゼロの基金もある:大規模成長投資補助 2,000億円、低軌道衛星インフラ 1,500億円、造船業再生 1,200億円、後発医薬品製造基盤 844億円。造成直後の支出ゼロは異常ではないが、造成時点の年度別の支出見込みは公表されていない

    参考人への事実確認(数字と、なぜそうなっているか)

    • 2025年度に国庫返納された基金の数と金額、返納の判断基準(基金の点検・見直しの横断的方針)の内容
    • 再構築基金の事務局への支払額と契約方式(基金シートの支払先に記載がある)
    • 残高が前年度支出の10年分を超える72基金のうち、2022年度以前の造成が57件あります。これらの支出が計画より遅れている主な理由は何か、政府として分析しておられるか
    • 2025年度に造成した基金のうち年度末時点で支出がゼロのものについて、造成時点で想定していた初年度の支出額と、補正予算で基金として前払いした理由(単年度の補助金として当初予算で要求した場合との違い)

    答弁を受けての受け止めと提案

    ありがとうございます。複数年度の事業なので残高があるのは当然という点は、私もそのとおりだと思います。だからこそ、年度別の支出見込みを出していただければ、翌年の残高と突き合わせて検証できます。出せない基金があるとすれば、その基金こそ使用見込みが立っていないのではないかと受け止めております。

    大臣への問い

    ワクチン基金は2,695億円を返納されました。一方で、グリーンイノベーション基金は残高2兆円に対し年間支出2,400億円、8.6年分です。同じ基準を当てはめれば返納の対象になり得るのではないでしょうか。基金ごとの使用見込み額が公表されていないため、国民には判断のしようがない状態だと考えますが、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    残高が10年分を超える72基金と、2025年度に造成した基金について、年度別の支出見込みと契約済みの額を今年度中に公表し、見込みのない残高は次の年度の予算で返納していただきたいと思います。中小企業等事業再構築促進事業の基金については、管理費率17.7%の内訳と事務局の契約方式についても、お示しいただけないでしょうか。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:残高が前年度支出の10倍を超える72基金の、基金名・残高・契約済み額・年度別支出見込み・点検結果

    締め

    翌年の基金シートで残高と返納額を私どもも確認いたします。年度別の見込みの公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    基金シートの「残高・前年度支出・終了予定」は既にあるので、「年度別の支出計画」を構造化した欄として1列足せば、残高÷支出の代わりに「計画に対する進捗」で基金を点検できます。基金の支払先には法人番号が付いているので、事務局の契約も事業者別に追えます。

    翌年の検証:翌年の基金シートで残高と返納額を見る。基金一覧で基金ごとの3年度の推移を出せるので、見込みと実績のずれを基金別に示せる

    問う価値:返納の実績を先に言うと「返せない」とは言えなくなり、「なぜ他は返さないか」が問える。

    読み方の注意:残高は年度初めの値。複数年度前払いの制度設計なので、残高の大きさだけでは不適切と言えない。「10年分」は探索用の目安。

    基金一覧を「残高が支出の10年分以上」で絞り込んで開く
  4. Q4補正予算の執行見込み台本つき事実確認評価約束参考人大臣公立学校施設整備費は当初690億円に対し補正で毎年3,500〜4,600億円を積み、4年連続で執行率5割未満。繰越を織り込んだ補正の常態化をどう考えるか予算委員会・文部科学委員会/財務大臣・文部科学大臣・主計局参考人リンク

    冒頭

    本日は、補正予算の繰越が常態化している事業について伺います。繰越制度の正当性を否定するものではなく、当初予算と補正の役割分担を整理したいという趣旨です。

    補正予算で年度末に措置した事業を翌年度に繰り越して執行することは制度上認められており、災害復旧などでは不可欠であることは承知しております。子育てグリーン住宅支援事業のように、措置の時点から翌年度執行が前提の事業があることも理解しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 公立学校施設整備費は、当初予算が毎年約690億円(2021年度690億→2025年度693億円)である一方、補正と繰越で予算現額は4,303億→3,571億→3,862億→4,597億円。執行は毎年1,700〜2,100億円で、4年連続で執行率5割未満。2024年度は予算現額4,597億円(当初685億・補正2,076億・前年度からの繰越1,837億)に対し、執行2,064億・翌年度への繰越2,343億・不用190億円(4%)
    • 予算現額10億円以上の1,632事業のうち342事業が執行率5割未満。予算現額100億円以上で5割未満の年が3年以上ある事業が38件(地域脱炭素移行・再エネ推進交付金、医療用物資の備蓄等事業など)
    • 未執行の大半は翌年度への繰越で、不用は少ない。使い残しではなく、補正で積んだ額を翌年度に執行する形が続いている。対象事業全体の執行率は85〜87%

    参考人への事実確認(数字と、なぜそうなっているか)

    • 公立学校施設整備費について、当初予算の査定で前年度からの繰越を織り込んでいるか。補正で措置した時点で年度内に執行する予定だった額と、翌年度に繰り越した理由(工期・交付決定の時期など)の、2021年度以降の内訳
    • 執行率が3年以上続けて5割未満の事業の数を政府として把握しているか。その理由は、繰越を前提とした補正か、需要の見込み違いか、事務の遅れか
    • 学校施設の整備が当初予算ではなく補正で措置され続けている理由。年度当初から計画できる事業を補正に回すことで、自治体の工事発注にどのような影響が出ているか

    答弁を受けての受け止めと提案

    ありがとうございます。繰越制度に基づき翌年度に執行しているという点は理解いたします。その上で、繰越額と不用額、交付決定済みの額を分けて示していただければ、「補正に積む必要があったか」を国会が事後に検証できます。これは財政民主主義の観点からも意義があると受け止めております。

    大臣への問い

    学校施設の整備は、毎年当初予算で690億円を計上し、補正で3,000億円以上を積み、その半分を翌年度に繰り越すという形が4年続いています。計画的に進められる事業であれば、当初予算で要求し年度内に執行するほうが、自治体も工事を計画しやすいのではないでしょうか。補正に積み続ける理由について、大臣のお考えを伺います。

    大臣へのお願い(期限・形式つき)

    補正予算の各事業について、措置時点の執行予定(年度内・翌年度以降)と、翌年度の年度内執行率を公表していただけないでしょうか。繰越が3年以上続く事業については、当初予算への振り替えを次の予算編成で検討していただきたいと思います。

    締め

    翌年のレビューシートで公立学校施設整備費の当初・現額・執行を私どもも確認いたします。執行予定と実績の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    レビューシートには対象年度の補正額・前年度からの繰越・翌年度への繰越が載っていますが、過去年度の推移は当初・予算現額・執行の3列だけです。推移にも同じ列を加え、補正の措置時点の執行予定を載せれば、繰越の常態化は年度をまたいで機械的に抽出できます。

    翌年の検証:翌年のレビューシートで公立学校施設整備費と、3年以上5割未満の30事業の執行額を見る。評価一覧の「予算・執行額の推移」で当初・現額・執行の5年分を並べられる

    問う価値:執行率全体で問うと「繰越です」で終わる。当初690億円と補正3,000億円超という構図は、補正の常態化そのものを問える。文科省ではなく主計局への問い。

    読み方の注意:災害復旧や年度末の補正は翌年度執行が通例で、繰越自体は問題ではない。問うのは「計画できる事業を補正に回す必要性」。

    公立学校施設整備費の5年の推移を見る
  5. Q5企画競争・公募台本つき事実確認一覧要求約束検査要請参考人大臣主意書委員会企画競争・公募で応募1者の契約が1.18兆円・落札率99%。これを競争と呼ぶか、応募1者の理由公表を義務づけるか決算行政監視委員会/財務大臣・行政改革担当大臣・各府省参考人リンク

    冒頭

    本日は、随意契約のうち企画競争と公募の競争性について伺います。一般競争の1者応札は議論されてきましたが、企画競争・公募の1者応募はあまり問われてこなかった論点です。

    企画競争や公募は、価格だけでなく企画の質や実施体制で相手を選ぶ方式として、一定の合理性があることは理解しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 企画競争4,192件・3,509億円のうち1,522件(36%)が応募1者。公募3,880件・1.12兆円のうち3,016件(78%)が応募1者
    • 応募1者の平均落札率は企画競争99.6%、公募98.6%
    • 国際広報経費の戦略的メッセージ業務(電通PRコンサルティング 7.8億円)は企画競争・応募1者・落札率100%。同じ内閣府の国内広報経費は一般競争で応札4〜6者・落札率60〜72%

    参考人への事実確認(数字と、なぜそうなっているか)

    • 企画競争・公募で応募が1者だった契約の件数と金額を、政府として集計しているか
    • 応募1者の場合に再公告や仕様の見直しを求めるルールがあるか(想定答弁:各府省の判断)
    • 国際広報経費の戦略的メッセージ業務について、公告期間と仕様書の作成者を答えてください
    • 公募で応募1者が78%に上る理由を、要件に合う主体が少ない分野と、公告期間や要件設定によるものとに分けて分析しておられるか

    答弁を受けての受け止めと提案

    ありがとうございます。企画競争は価格競争ではないという点は理解いたします。その上で、応募が1者で落札率が100%という契約については、何を競ったのかを説明していただく必要があると受け止めております。

    大臣への問い

    企画競争と公募で応募が1者だった契約が1.18兆円、落札率は99%です。要件に合う主体が最初から1者しかないのであれば、競争の形式を取るよりも随意契約の理由を明示する方が、透明性が高いのではないかと考えますが、大臣のお考えを伺います。

    大臣へのお願い(期限・形式つき)

    応募1者となった企画競争・公募について、理由の記載と公表を義務づけていただけないでしょうか。1者応札の改善策(公告期間の延長・仕様の見直し)を企画競争・公募にも適用することも、御検討いただきたいと思います。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:府省別・年度別の企画競争・公募の件数、応募1者の件数と金額、平均落札率(2022〜2024年度)

    委員会として:応募1者・落札率99%以上の企画競争・公募について、国会法105条に基づき会計検査院に検査を要請することを理事会で諮る

    締め

    翌年度の契約方式データで応募1者率と落札率を私どもも再集計いたします。理由の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    応募者数と落札率は公開APIに既に入っています。「企画競争・公募で応募1者」を府省別に集計したダッシュボードを政府が公開すれば、各府省の改善状況が見えます。私どものサイトで先に公開します。

    翌年の検証:翌年度の契約方式データで、企画競争・公募の応募1者率と落札率を再集計する

    問う価値:1者応札の議論は一般競争に偏りがちで、企画競争・公募の1者応募はほとんど問われていない。金額は一般競争の1者応札9,036億円より大きい。

    読み方の注意:公募は補助先・委託先を広く募る形式で、要件に合う主体が1者しかない場合が多い。応募者数と落札率は府省の入力どおり。

    国際広報経費の支出先表で契約方式と応募者数を見る
  6. Q6賃上げ税制台本つき事実確認一覧要求約束参考人大臣主意書賃上げ税制の適用額9,560億円は2年で1.9倍。2027年3月の期限前に、追加性の推計を公表してから延長を判断するか財務金融委員会/財務大臣・財務省主税局参考人リンク

    冒頭

    本日は、賃上げ促進税制の効果検証について伺います。賃上げの重要性は共有した上で、効果の測り方を議論したいと思います。

    財務省が検証資料でパネル分析とマクロ分析を公表しておられることは、租税特別措置の検証として前進だと評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 賃上げ促進税制の適用額は2022年度5,150億円→2024年度9,560億円(29.4万件)。大企業向け4,507億円、中堅企業向け1,723億円、中小企業向け3,330億円
    • 財務省の検証資料にはパネル分析とマクロ分析があるが、パネル分析は「逆因果の課題」、マクロ分析は「有意差なし」と記載
    • 補助金・基金の見直し約20件・170億円に対し、賃上げ税制1本で56倍の規模

    参考人への事実確認(数字と、なぜそうなっているか)

    • 2024年度の適用額9,560億円のうち、税制がなくても起きた賃上げの分をいくらと推計しているか(想定答弁:推計していない)
    • 検証資料の後、税務個票を使った因果推計を行ったか。行っていないとすれば、その理由は守秘義務か、分析体制か、優先順位か
    • 2,000人の境界で新設した中堅企業枠について、境界前後の企業の給与変化を比較したか

    答弁を受けての受け止めと提案

    ありがとうございます。機運の醸成に効果があったという点は否定いたしません。ただ、機運は数字で測れませんので、適用企業と非適用企業の賃上げ率の差をお示しいただきたいと思います。税務情報の守秘義務についても、求めているのは集計結果の公表です。国税庁は税務大学校との共同研究で法人税の申告データを研究者と分析しており、2026年7月には法人税の特別控除の適用状況を申告書別表で分析した論文が公表されています。

    大臣への問い

    補助金・基金の見直しで170億円を積み上げた一方、賃上げ税制1本で9,560億円の減収で、2年で1.9倍です。この規模の税制について、税制がなくても起きた賃上げと税制が生んだ賃上げを分けた推計が無いまま、2027年の期限延長を判断することになるのではないかと懸念しておりますが、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    2027年3月の期限までに、税務個票を使った追加性の推計を公表し、その結果を踏まえて区分ごとの扱いを判断するという順序にしていただけないでしょうか。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:賃上げ促進税制の規模別(大企業・中堅・中小)の適用件数・適用額・継続雇用者給与の増加率の分布(2022〜2024年度)

    締め

    2027年2月の適用実態報告書で適用額を私どもも更新してまいります。期限前の検証の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    国税庁には税務大学校との共同研究の枠組みがあり、法人税の申告データを研究者が分析した論文が公表されています。経産省は研究開発税制を対象にした研究をこの枠組みで国税庁と相談中と説明しており、賃上げ税制も同じ枠組みに載せれば、政府が自ら推計しなくても追加性の検証ができます。

    翌年の検証:2027年2月提出の適用実態報告書で適用額を更新する。租税特別措置の画面で年度別の推移と検証資料の公表の有無を見る

    問う価値:歳出の行政事業レビューは租税特別措置を扱わない。適用額の規模を歳出の見直し額と並べるだけで、検証の非対称が数字で示せる。

    読み方の注意:適用額は税額控除の額で、廃止すれば同額の増収になるわけではない。適用額の大きさ自体は政策の失敗を意味しない。

    租税特別措置の適用額と試行評価を見る
  7. Q7エネルギー台本つき事実確認評価約束参考人大臣エネルギー予算の7割(3.1兆円)が価格補助、構造転換の補助は執行2〜5割。価格補助の出口条件と、構造転換の遅れの理由経済産業委員会・予算委員会/経済産業大臣・資源エネルギー庁参考人リンク

    冒頭

    本日は、エネルギー予算における価格補助と構造転換の配分について伺います。価格補助の必要性は否定いたしません。

    中東情勢を受けた物価高の中で、燃料油や電気・ガスの激変緩和が家計と事業者を支えてきたことは理解しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • エネルギー分野121事業・4.55兆円のうち、燃料油・電気ガスの激変緩和で3.1兆円(68%)。燃料油の成果指標は実績なし
    • クリーンエネルギー自動車導入促進 2,391億円→執行21%、省エネ投資促進 1,210億円→28%、高効率給湯器 1,158億円→48%
    • アウトカム指標のない事業が60%(全分野平均16%)。グリーンイノベーション基金は残高2.08兆円に対し年間支出2,421億円

    参考人への事実確認(数字と、なぜそうなっているか)

    • 激変緩和3.1兆円の所得階層別・産業別の帰着の推計の有無
    • クリーンエネルギー自動車導入促進補助金2,391億円のうち執行21%の内訳(繰越・不用・交付決定済み未払い)と、未執行の理由が需要の立ち上がりか、事務処理か、制度設計か
    • 価格補助の終了条件(価格水準・期限)を定めているか

    答弁を受けての受け止めと提案

    ありがとうございます。価格補助が国民生活を守るために必要という点は共有しております。その上で、出口の条件が無ければ3.1兆円が毎年続くことになりますので、条件を数字で示していただくことが、財政の持続性の観点からも必要だと受け止めております。

    大臣への問い

    エネルギー予算4.6兆円のうち7割が価格補助で、構造を変える補助は半分も使われていません。価格補助には省エネや燃料転換のインセンティブをそぐ副作用もあると考えます。価格補助をいつ、どの条件で終えるのか、終えたときに構造転換が間に合う計画になっているか、大臣のお考えを伺います。

    大臣へのお願い(期限・形式つき)

    激変緩和の出口条件(価格水準・期限)を数字で公表していただけないでしょうか。構造転換補助については、申請・交付決定・支払の各段階の件数を四半期ごとに公表していただきたいと思います。

    締め

    翌年のシートで激変緩和の執行と構造転換補助の執行率を私どもも確認いたします。出口条件の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    補助金の申請・交付決定・支払の件数は事務局のシステムに日次であります。四半期ごとに機械可読の形で公開すれば、執行の遅れが需要不足か事務の遅れかを外からも判定できます。

    翌年の検証:翌年のシートで激変緩和の予算・執行と、CEV・省エネ補助の執行率を見る。基金一覧でグリーンイノベーション基金の残高と支出の推移を追う

    問う価値:価格補助は与野党とも終えにくい政策で、「出口条件」を数字で言わせること自体に意味がある。構造転換補助の未執行は政府にとって説明しにくい事実。

    読み方の注意:価格補助は物価対策として決めたもので、エネルギー政策だけでは評価できない。執行率の低さは補正措置の繰越を含む。

    燃料油価格激変緩和対策事業の支出先を見る
  8. Q8検査結果の反映一覧要求事実確認約束主意書参考人大臣検査院と予算執行調査の両方で指摘された10事業は給付の巨大事業で「その他」比率も高い。同じ事業が繰り返し指摘されていないか決算行政監視委員会/財務大臣・厚生労働大臣リンク

    冒頭

    本日は、会計検査院の指摘と予算執行調査の結果が、翌年度の予算と制度にどう反映されたかについて伺います。

    予算執行調査で反映額を公表し、検査院の指摘に対して各府省が改善の処置を講じておられることは承知しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 取り込んだ決算検査報告278件(2023・2024年度)と予算執行調査92件(2024〜2026年度)のうち、事業を特定できた指摘をそれぞれ41事業・60事業に対応づけた。重複を除くと91事業
    • 両方から指摘を受けた10事業:障害者自立支援給付(「その他」63%)、介護給付費等負担金(85%)、子どものための教育・保育給付(85%)、水田活用の直接支払交付金 など
    • 予算執行調査92件のうち反映額が数字で示されたのは14件・計48.7億円

    参考人への事実確認(数字と、なぜそうなっているか)

    • 両方で指摘を受けた10事業について、指摘後の制度改善と翌年度予算への反映額
    • 同じ事業が複数年にわたって検査院の指摘を受けている件数を把握しているか
    • 予算執行調査92件のうち反映額が「-」となった78件について、反映しなかった理由はどのように整理されているか

    答弁を受けての受け止めと提案

    ありがとうございます。指摘には適切に対応しているとのことですが、事業名と金額で示していただければ、国民が自分で確かめられます。障害者自立支援給付の指摘に対し、いくら反映されたのかをお示しいただきたいと思います。

    大臣への問い

    検査院と予算執行調査の両方から指摘を受けた事業が10件あり、障害者自立支援給付と介護給付費等負担金は合わせて5兆円超の規模です。支出先が「その他」で見えない事業ほど検査で引っかかっているように見えます。支出先の記載を詳しくすることが、検査の前の予防になるのではないかと考えますが、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    予算執行調査で反映額が「-」の事案について、反映しなかった理由を翌年1月の反映状況で公表していただけないでしょうか。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:予算執行調査で反映額が「-」の78件の反映内容。検査院の指摘を受けた事業のうち、過去5年に2回以上指摘された事業の一覧

    締め

    翌年の検査報告と予算執行調査を私どもも取り込み、同じ事業が再び指摘されていないかを確認いたします。反映理由の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    検査報告の事項と予算執行調査の事案に行政事業レビューの事業IDを付けて公開すれば、同じ事業が繰り返し指摘されているかを機械的に追えます。私どもは名前と項の照合で対応づけていますが、政府側でIDを付ければ精度の問題は無くなります。

    翌年の検証:翌年の決算検査報告と予算執行調査を取り込み、同じ事業が再び指摘されたかを評価一覧の事業詳細で見る

    問う価値:指摘額109億円は予算に対して小さい。金額ではなく「同じ事業が毎年指摘される」で語る。

    読み方の注意:AI評価は検査結果とは独立に作っており、どちらかがもう一方を裏付けるものではない。事業との対応づけの確認状況:会計検査院は「Claude(AI)が補助金・事業名と項の候補を確認して作成(2026-10-06)。人による確認は未実施」、予算執行調査は「Claude(AI)が項・目と事案名の候補を確認して作成(2026-10-06)。人による確認は未実施」。原典との突き合わせが必要です。

    事業詳細の「予算執行調査」「決算検査報告」を見る
  9. Q9成果指標一覧要求事実確認制度変更主意書参考人大臣アウトカム指標がない954事業・10.1兆円の一覧と理由。指標の必須化と、長期継続事業の見直しの実施状況内閣委員会・質問主意書/行政改革担当大臣リンク

    冒頭

    本日は、EBPMの観点から、レビューシートの成果指標の設定について伺います。

    ロジックモデルの登録が99%の事業で行われていることは、EBPM推進の成果として評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • ロジックモデルは99%の事業に登録されている。一方、アウトカム指標が1つもない事業が954件(16%・予算10.1兆円)、数値目標がない事業が501件
    • アウトカム指標がない割合は外務省49%、経済産業省47%、文化庁43%、環境省41%。防災・安全交付金(1.7兆円)、社会資本整備総合交付金(7,385億円)、科学研究費助成事業(2,530億円)に指標がない
    • アウトカム指標の最新達成率は中央値100%で、半数以上が100%以上。終了予定のない事業は4,375件・予算133兆円

    参考人への事実確認(数字と、なぜそうなっているか)

    • アウトカム指標のない事業の数を政府として把握しているか
    • 終了予定のない事業について、直近に評価・見直しを行った時期を把握しているか
    • アウトカム指標のない事業が外務省49%、経済産業省47%など府省で偏っている理由。成果を測りにくい事業の性質によるものか、記載の運用によるものか

    答弁を受けての受け止めと提案

    ありがとうございます。成果を測りにくい事業があるという点はそのとおりだと思います。それがどの事業で何件なのかを示し、測りにくい理由を書く欄を設けていただければ、測れる事業と測りにくい事業を分けて議論できると受け止めております。

    大臣への問い

    ロジックモデルは登録されている一方で、アウトカム指標が1つもない事業が954件、予算で10兆円あります。達成率の中央値が100%で、半数以上が100%以上という点も、目標の水準が適切かという疑問を生みます。指標を設けない理由を事業ごとに書いていただくことはできないでしょうか。

    大臣へのお願い(期限・形式つき)

    予算100億円以上でアウトカム指標のない事業について、指標を設けない理由と、代わりに何で成果を確かめるのかを公表していただけないでしょうか。達成率100%以上が続く指標については、目標の水準を第三者が検証する仕組みを御検討いただきたいと思います。記載欄の整備は行革担当大臣への質問でまとめてお願いしております。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:アウトカム指標のない954事業の一覧と、指標を設けていない理由。達成率100%以上の指標について目標値の設定根拠

    締め

    翌年のシートでアウトカム指標の有無と達成率の分布を私どもも再集計いたします。理由の公表と目標水準の検証、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    アウトカム指標が空欄の事業は公開APIから機械的に抽出できます。「指標なし」「目標なし」「実績なし」のフラグを事業ごとに付けて公開すれば、府省別の改善状況が毎年比べられます。達成率が100%以上続く指標の一覧も同じ方法で出せます。私どものサイトで先に公開します。

    翌年の検証:翌年のレビューシートでアウトカム指標の有無を再集計する。評価一覧の事業詳細で成果指標の目標・実績を見る

    問う価値:「指標がない事業が16%ある」と数字で示すこと自体に意味がある。記載要領の改定は行革推進本部が握っていて、予算を動かさずに約束が取れる。

    読み方の注意:アウトカム欄に記載があれば内容を問わず「ある」と数えている。給付や義務的経費は終了予定を持たないのが自然。

    バブルチャートで事業を内容と規模で眺める
所管委員会で単独に使う問い(6本)を見る
  1. Q10防衛費の契約検証台本つき事実確認評価約束参考人大臣防衛分野の当初予算は4年で2.4兆→4.4兆円。競争入札の1者応札率53%・2,482億円。増えた契約を検証する体制(原価監査の人員・件数、PBL)が追いついているか安全保障委員会・決算行政監視委員会/防衛大臣・防衛装備庁参考人リンク

    冒頭

    本日は、防衛力整備に伴って増えた維持整備費の契約の検証体制について伺います。増額の是非ではなく、増えた分を検証する体制が追いついているかという観点です。

    防衛力整備計画に基づく増額は閣議決定されたものであり、令和8年度の予算執行調査でPBL契約を対象に取り上げておられることも承知しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 防衛分野228事業の当初予算は2021年度2.39兆円→2025年度4.44兆円(1.9倍)。防衛省の競争入札の1者応札率は53%で、金額2,482億円(4,333億円中)
    • 艦船修理費(海自)952億→2,320億円、航空機修理費(陸自)128億→1,069億円、同(海自)455億→1,010億円。航空機修理費(空自)は2023年度に当初167億→4,071億円と跳ねており、事業の範囲が変わったとみられるため伸び率の比較には使えない
    • 三菱重工業の競争入札の1者応札は3年度で43/46件(93%)・356億円、落札率98.8%。防衛省からの契約額は3年度で1.67兆円
    • 令和8年度予算執行調査の対象に「装備品等の維持整備(PBL)」「研究器材の使用実態等」がある

    参考人への事実確認(数字と、なぜそうなっているか)

    • 原価監査の対象となる契約の選び方と、監査の人員・件数が2021年度と2025年度でどう変わったか
    • PBL契約の件数と金額、そのうち1者応札の割合
    • 1者応札率53%の要因を、装備の特殊性によるものと、仕様・公告期間によるものに分けて分析しているか

    答弁を受けての受け止めと提案

    ありがとうございます。企業秘密に関わる内訳は出せないという点は理解いたしますが、原価監査の件数と人員は装備の中身に触れずに答えられる数字だと受け止めております。検証体制の数字が示されれば、増額への国民の理解も得やすくなると考えます。

    大臣への問い

    防衛分野の予算が4年で1.9倍になる間に、原価監査の人員は何倍になりましたでしょうか。競争入札の半分が1者応札で、落札率は99%近い契約もございます。増えた契約を検証する体制が追いついていないのではないかと懸念しておりますが、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    令和8年度予算執行調査(装備品等の維持整備・PBL)の結果を、令和9年度予算にどう反映したかを公表していただけないでしょうか。併せて、1者応札の契約に対する原価監査の実施件数と、原価監査の人員の推移を委員会にお示しいただきたいと思います。

    締め

    翌年のレビューシートで防衛省の契約方式と1者応札の推移を私どもも追ってまいります。検証体制の強化、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    契約データに応札者数と落札率が既に入っているので、「1者応札かつ落札率99%以上かつ3年連続」を機械的に抽出して原価監査の対象候補にできます。私どもの事業者別の一覧がその例で、防衛省で同じスクリーニングを行えば監査の人員を効率的に配分できます。

    翌年の検証:翌年のレビューシートで防衛省の1者応札率・落札率を見る。事業者別の一覧で三菱重工業・川崎重工業などの連続1者応札を追う

    問う価値:増額は閣議決定済みで争点になりにくいが、「増えた分がどう契約され、誰が検証しているか」は政府が答える義務がある。原価監査の件数と人員は参考人が答えられる数字。

    読み方の注意:当初予算どうしの比較で、補正・繰越を含まない。個別事業の伸び率は事業の統合・区分変更の影響を受けるため、分野合計で見る。

    事業者別の一覧で三菱重工業の受注と1者応札を見る
  2. Q11補助金事務局台本つき事実確認約束制度変更参考人大臣主意書博報堂を事務局として経由する支出は3,027億円(2024年度・補助金本体を含み、手数料ではない)。事務費と選定方法を記載要領で必須にするか予算委員会・決算行政監視委員会/経済産業大臣・国土交通大臣・行政改革担当大臣リンク

    冒頭

    本日は、補助金の事務局を民間企業が担う構造について、公開データの集計を基に伺います。事務局方式そのものを否定するものではありません。

    大規模な補助金を迅速に執行するために民間の事務局を活用することは制度上認められており、申請者の利便性に資している面があることは理解しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 契約概要または役割に「事務局」「補助事業に関する事務」「執行事務」「事務費」を含む株式会社博報堂への直接支出は9事業・3,027億円(2024年度)。補助金本体を含み、手数料の額ではない
    • この集計には、子育てエコホーム支援事業の国→博報堂への支出2,095億円が含まれる。その先の住宅事業者への支出と、事務局に残る事務費の内訳を確かめる必要がある
    • 事務局契約の契約方式は「補助金」「その他」で記載され、補助金方式には応札者数・落札率の欄がない。事務費と補助金本体の比率はシートから読めない

    参考人への事実確認(数字と、なぜそうなっているか)

    • 博報堂が事務局を務める補助金の2024年度の合計額を、政府として把握しているか(想定答弁:府省横断では把握していない)
    • 子育てエコホーム支援事業で、2,095億円のうち事務局の事務費はいくらか。事務局の選定は企画競争か公募か、応募者数は何者か
    • 事務局からの再委託先(審査・コールセンター・システム)とその金額を把握しているか
    • 事務局の選定で応募が1者となることが多い理由と、事務局の事務費を契約概要に記載する運用になっていない理由

    答弁を受けての受け止めと提案

    ありがとうございます。事務局は公募で適正に選定しているとのことですが、応募者数をお示しいただければ、公募が機能しているかを国民が確かめられます。事務費は契約書で定めておられるとのことですので、シートに転記していただくことに大きな負担はないのではないかと受け止めております。

    大臣への問い

    私どもの集計で、1社が9事業・3,000億円超の補助金事務局を務めています。事務費がいくらかはシートから読めません。補助金のどれだけが事務に使われているかを把握できない状態は、改善の余地があるのではないかと考えますが、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    子育てエコホーム支援事業をはじめ博報堂が事務局を務める9事業について、事務費の額と、事務局の選定方法・応募者数・再委託先を公表していただけないでしょうか。事務局の選定で応募が1者となった場合には、次回の公募で複数者が応募できる条件に見直すことをお願いしたいと思います。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:民間事務局を経由する補助金の府省別一覧(事務局名・補助金額・事務費・選定方法・応募者数・再委託先)。2022〜2024年度

    締め

    翌年のレビューシートと基金シートで博報堂への支出を私どもも追ってまいります。事務費と選定の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    事務局への支出と、事務局から先の支出を「同じお金の別段階」として結ぶ構造は、レビューシートの支出ブロックに既にあります。事務費を別の費目として構造化して入力させれば、事務費率は事業ごとに自動で出ます。私どものサイトで事務局の一覧を公開して検証します。

    翌年の検証:次年度のレビューシートで事務局契約の事務費欄の記入率を集計する。事業者別の一覧で博報堂の年度別の受注を追い、委託構造で2段目以降の推移を見る

    問う価値:事務局方式そのものは制度上認められているので、問うのは「事務費がいくらで、誰がどう選ばれたか」。一度答えさせれば、以後の補助金でも同じ数字を求められる。

    読み方の注意:金額は補助金本体を含む直接支出で、事務局の手数料ではない。「事務局関連」の判定は契約概要または役割の文字列一致。

    事業者別の一覧で博報堂の受注を年度別に見る
  3. Q12研究開発税制台本つき事実確認一覧要求約束参考人大臣主意書研究開発税制1兆69億円の95%が一般型に集中し、本体は期限のない恒久措置。控除額の分布と追加性の推計を公表し、見直し時期を設定するか財務金融委員会・経済産業委員会/財務大臣・経済産業大臣・主税局参考人リンク

    冒頭

    本日は、研究開発税制の検証のあり方について伺います。研究開発を支える必要性は共有した上で、1兆円規模の税額控除を誰がいつ検証するのかを議論したいと思います。

    経済産業省と財務省が税制EBPM会合で過去の制度変更の効果分析を公表しておられることは、租税特別措置の検証として前進だと評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 研究開発税制の適用額は2022年度7,636億円→2024年度1兆69億円(1.32倍)。法人税の税額控除で最大
    • 一般型 9,586億円・9,283件(95%)、中小企業型 254億円・5,653件、オープンイノベーション型 223億円・3,398件、控除の調整 6.6億円・78件。一般型は1件あたり1.03億円
    • 一般型の本体は「適用期限の定めなし」。上乗せ措置は令和8年度改正で3年延長。政府資料が日本の効果分析として示すのは2003年度改正を対象にした2014年の論文1本で、2024年度の制度・一般型を対象にした追加性の推計はない

    参考人への事実確認(数字と、なぜそうなっているか)

    • 一般型の適用額9,586億円のうち、控除額の上位100社・上位10社が占める割合を答えてください(想定答弁:公表していない)
    • 2024年度の制度に対応した追加性の推計(税制がなくても行われた研究開発の分)を行っているか。2003年度改正を対象にした2014年の論文以降、日本のデータで更新したか
    • 税務大学校との共同研究の枠組みで研究開発税制を対象にした研究を国税庁と相談中(2025年11月の経産省説明)とのことだが、採択と着手の時期はいつか
    • 赤字で控除を使えなかった法人の件数と、繰越のない一般型でどう扱われているか

    答弁を受けての受け止めと提案

    ありがとうございます。研究開発の外部波及という必要性は否定いたしません。ただ、お示しいただいた効果分析は2003年度改正を20年前のデータで評価した論文で、2024年度の一般型9,586億円の分析ではないと承知しております。財務省は税制EBPM会合で法人税申告データから資本金別の構成比を示しておられますので、個別企業名ではなく上位10社・100社の合計が占める割合であれば、同じデータで公表できるのではないかと考えます。

    大臣への問い

    1兆円の税額控除の95%が大企業中心の一般型に集中し、本体には適用期限がありません。歳出の補助金は毎年行政事業レビューを受けますが、この1兆円は誰がいつ検証するのか、仕組みが見えないことを懸念しております。大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    一般型について、控除額の分布(上位集中度)と追加性の推計を次の税制改正要望までに公表し、恒久措置にも見直しの時期を設定していただけないでしょうか。

    想定答弁と返し

    想定答弁:研究開発には外部への波及があり、支援の必要性は高い
    必要性は否定していません。1兆円のうち税制がなくても行われた分がいくらかを聞いています。
    想定答弁:2003年度改正の効果分析で研究開発費が3%増えたことが示されている
    それは2000〜2003年のデータで総額型の導入を評価した論文です。2024年度の一般型9,586億円の分析はありますか。
    想定答弁:個別企業の情報は答えられない
    社名ではなく上位10社の合計の割合を聞いています。適用実態報告書の趣旨そのものです。
    想定答弁:税務データの共同研究で研究を進める
    2025年11月の時点で「国税庁と相談中」でした。採択と着手の時期をお示しください。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:研究開発税制の区分別・資本金階級別の適用件数・適用額と、控除額上位10社・100社の占める割合(2022〜2024年度)

    締め

    2027年2月の適用実態報告書で区分別の適用額を私どもも更新してまいります。一般型の分布と追加性の推計の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    適用実態報告書は区分別の合計しか載せませんが、財務省は税制EBPM会合で法人税申告データから上乗せ措置の適用企業の資本金別構成比を作っており、同じデータで一般型の控除額階級別の分布表は機械的に作れます。経産省は2025年11月、税務大学校との共同研究の枠組みで研究開発税制を対象にした研究を国税庁と相談中と説明しました。この枠組みで一般型の追加性を推計し、結果を報告書に併載すれば、政府が毎年の検証を抱え込まずに済みます。

    翌年の検証:2027年2月提出の適用実態報告書で区分別の適用額を更新する。租税特別措置の画面で年度別の推移と、検証資料・見直し時期の公表の有無を見る

    問う価値:賃上げ税制と違い期限がないため、延長の節目で問われることがない。「誰がいつ検証するか」という問いは制度の構造そのものを突く。

    読み方の注意:適用額は税額控除の額で、廃止すれば同額の増収になるわけではない。研究開発支援の必要性自体は本サイトの試行評価でも高め。問うのは規模と検証の有無。

    租税特別措置の適用額と試行評価を見る
  4. Q13少子化台本つき事実確認評価約束参考人大臣児童手当は所得制限撤廃と高校生までの延長で2.17兆円。効果を測る指標「可処分所得の増加」は実績が空欄。拡充の効果検証の設計を内閣委員会/こども政策担当大臣・こども家庭庁参考人リンク

    冒頭

    本日は、子育て予算の効果の測り方について伺います。少子化に歯止めがかかっていないという危機感は、政府と共有しております。

    児童手当の所得制限撤廃と高校生までの延長をはじめ、こども家庭庁の下で施策が着実に進んでいることは承知しており、評価したいと思います。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 児童手当等交付金は2024年度1.52兆円、2025年度当初2.17兆円。レビューシートのアウトカム指標は「可処分所得−家計支出の増加」と「暮らし向きが苦しいと感じる割合」で、いずれも実績が空欄
    • 子育て分野43事業・4.56兆円の上位10事業のうち、アウトカム指標の実績値が1つも無いのは4事業(児童手当・児童扶養手当・出産・子育て応援交付金・児童福祉施設整備費)。出産・子育て応援交付金の「経済的理由で子どもを諦める夫婦の割合」も実績なし
    • 2023年度にこども家庭庁へ事業を作り直したため、旧内閣府・厚労省の事業との時系列が切れている。支出先の「その他」比率は59%で、受給世帯の所得分布はシートから読めない

    参考人への事実確認(数字と、なぜそうなっているか)

    • 児童手当のアウトカム指標の実績値が空欄である理由は、測定していないのか、シートに記載していないのか
    • 所得制限の撤廃によって新たに受給対象となった世帯の数と給付額。拡充前後で出生行動や家計支出がどう変わったかを追跡する調査を設計しているか
    • 出産・子育て応援交付金の「経済的理由」の調査はいつ行われ、結果はどうであったか

    答弁を受けての受け止めと提案

    ありがとうございます。2023年度に庁を新設されたばかりで時系列が無いという点は理解いたします。一方で、旧内閣府・厚労省の事業番号と接続すれば時系列は作れると思いますし、児童手当は受給者データが行政にあるので、追跡調査の設計は可能だと受け止めております。

    大臣への問い

    児童手当は2.17兆円に拡充されましたが、効果を測る指標の実績が空欄のままです。出生率を個別事業の成果にすることが難しいのは理解しております。だからこそ、所得制限撤廃で新たに対象となった世帯の出生行動や、経済的理由で子どもを諦める世帯の割合といった中間指標で、拡充の効果を確かめる設計が要るのではないでしょうか。大臣のお考えを伺います。

    大臣へのお願い(期限・形式つき)

    児童手当の拡充について、受給世帯の所得分布と、拡充前後の出生行動・家計支出の変化を追跡する調査を設計し、結果を公表していただけないでしょうか。こども家庭庁の予算100億円以上の事業について、次回のシートから中間アウトカムの実績値を記載していただくこともお願いしたいと思います。

    締め

    翌年のシートで実績の記載を確認させていただきます。少子化対策は未来への投資ですので、効果が測れる形で進めていただきますよう、お願いいたします。

    仕組みの提案(こう作ればできる)

    児童手当の受給者データと住民基本台帳の出生情報は自治体が持っています。個人情報の保護と適切なデータ利用を前提に、所得階層別の出生行動や家計支出の変化を追う調査を設計できます。変化を拡充の効果と判断するには、比較対象を置き、所得・雇用など他の要因や効果が現れるまでの期間を考慮する必要があります。翌年はまず指標の記載と調査の進捗を確認します。レビューシートには旧事業番号の欄があるので、こども家庭庁の事業と旧事業を結んで時系列を復元することも機械的にできます。

    翌年の検証:翌年のレビューシートでこども家庭庁の事業の成果指標の実績の有無を再集計する。評価一覧の事業詳細で指標の目標・実績を見る

    問う価値:「測れない」という答弁を前提にしたうえで「拡充の効果を何で確かめるか」に絞ると、具体的な調査設計の約束に落ちる。予算が急増している分野なので、翌年の検証の価値も大きい。

    読み方の注意:政策分野の区分はAIによる分類。出生率などの前後変化だけでは政策の因果効果を特定できない。問うのは中間指標と、比較対象・他の要因・観測期間を考慮した追跡調査の設計。

    児童手当等交付金の成果指標と推移を見る
  5. Q14研究力台本つき事実確認評価約束参考人大臣運営費交付金と科研費は5年横ばい、半導体・AIは補正で2兆円超。独法の成果指標は「自己評価B以上100%」。配分の根拠と、成果を測る指標を文部科学委員会/文部科学大臣・参考人リンク

    冒頭

    本日は、研究の基盤とプロジェクト型投資の配分、そして成果の測り方について伺います。

    半導体やAIへの大規模投資は国家戦略として緊急性があり、政府が決断されたことは理解しております。運営費交付金を名目で維持してこられたことも承知しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 国立大学法人の運営に必要な経費は当初予算1兆790億円(2021年度)→1兆784億円(2025年度)。科学研究費助成事業は2,377億円→2,379億円で、アウトカム指標なし
    • ポスト5G情報通信システム基盤強化研究開発事業(AI基盤モデル・先端半導体)は当初予算ゼロのまま補正で執行が2021年度1,100億円→2024年度9,902億円。先端半導体の国内生産拠点の確保は補正だけで1.55兆円。宇宙戦略基金は文科・経産で2,550億円で、アウトカム実績なし
    • 独法の運営費交付金(JAXA 1,334億円、JST 1,010億円、原子力機構 1,349億円)のアウトカム指標は「評価B以上の項目の割合」で、いずれも100%
    • 研究開発分野の競争入札の1者応札率は67%(1,361/2,027件)で全分野の中で最も高い。装置・試薬の調達が1者応札になりやすい

    参考人への事実確認(数字と、なぜそうなっているか)

    • 運営費交付金の名目横ばいに対する実質の減少額(人件費・光熱費の上昇分)の試算
    • ポスト5G事業の累計投入額と、実用化に至ったテーマ数(指標の実績が空欄)。宇宙戦略基金の成果の測り方
    • 研究開発分野の装置・試薬調達で1者応札が67%に上る理由と、大学間の共同調達など改善策の検討状況

    答弁を受けての受け止めと提案

    ありがとうございます。運営費交付金を維持しておられるという点は承知しております。名目で維持でも実質は減っているのではないかという点について、実質額をお示しいただければ議論が前に進むと受け止めております。プロジェクト型の成果についても、空欄のままでは配分の是非を国会で議論できません。

    大臣への問い

    国立大学の運営費交付金は名目では5年横ばいですが、人件費と光熱費の上昇分だけ実質は減っているのではないでしょうか。一方で、補正で兆円単位を積んだプロジェクト型の成果指標は実績が空欄で、独法の指標は自己評価B以上の割合が100%です。基盤とプロジェクトの配分を判断する根拠となる成果の数字が、いま政府の手元にあるのかどうか、大臣の御認識を伺います。

    大臣へのお願い(期限・形式つき)

    運営費交付金の実質額の推移を公表し、基金型の研究事業については研究者数・論文・特許の実績を基金シートに記載していただけないでしょうか。独法の成果指標についても、自己評価の割合ではなく第三者が検証できる指標への見直しをお願いしたいと思います。

    締め

    翌年のシートで運営費交付金・科研費の当初予算と基金の成果欄を私どもも確認いたします。実質額の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    基金の支払先は基金シートに記載されているので、支払先の研究機関ごとに論文・特許のデータベース(J-GLOBAL・特許情報プラットフォーム)と法人番号で結べば、基金型事業の成果は政府が集計しなくても追えます。私どものサイトで試作できます。

    翌年の検証:翌年のシートで運営費交付金・科研費の当初予算と、基金シートの成果欄を見る。事業者別の一覧で研究分野の1者応札率を追う

    問う価値:「基盤かプロジェクトか」は政策判断で争点になるが、「実質額」と「成果の数字の有無」は事実として答えざるを得ない。

    読み方の注意:横ばいや補正の規模そのものは問題の有無を示さない。装置調達の1者応札には特殊性が高いものを含む。

    国立大学法人運営費交付金の推移を見る
  6. Q15再委託一覧要求事実確認評価主意書参考人大臣補助金は国→中小機構→事務局→支援機関→事業者の5段階、備蓄基地の操業は立地企業への委託が1者応札・落札率99%台で固定。段階ごとの事務費と、固定された委託の原価をどう検証するか経済産業委員会/経済産業大臣・中小企業庁参考人・資源エネルギー庁参考人リンク

    冒頭

    本日は、補助金が複数の段階を経て事業者に届く構造と、委託先が実質的に固定されている契約について、事務費と原価の検証という観点から伺います。

    事務局方式によって申請事務が効率化され、事業者の負担が軽くなっている面があることは理解しております。国家備蓄基地の操業を立地企業に委ねることにも、構造上の合理性があることは承知しております。

    このサイトで分かっていること(通告・事前レクで固める数字)

    • 5,794事業のうち2,210事業に2段目以降の支出先がある。3段階以上の深さを持つ事業は445件で、支出先への支出合計は17.1兆円
    • 中小企業生産性革命推進事業は5段階(5,507億円)。子育てエコホーム支援事業は4段階(6,281億円)
    • 国家備蓄基地の操業委託は一般競争入札の形式だが、1者応札・落札率99.5〜99.9%の契約が並ぶ(JERA 3件 計128億円、日本地下石油備蓄 69.8億円、上五島石油備蓄 34.0億円)。国家備蓄石油増強分は予算1,136億円に対し執行78億円

    参考人への事実確認(数字と、なぜそうなっているか)

    • 中小企業生産性革命推進事業で5段階の委託構造を取る理由と、各段階の役割(事務局・審査・交付・実施)、段階ごとの事務費・管理費の額
    • 事務局の選定方法、受託者、契約額、再委託の承認手続き
    • 備蓄基地の操業委託が一般競争入札の形式でありながら応札が1者、落札率99%台となっている構造的な理由と、基地ごとの操業単価(容量あたり)の比較を行っているか

    答弁を受けての受け止めと提案

    ありがとうございます。多段階が事務の分担として合理的だという点、備蓄基地は立地企業が操業する構造だという点は、いずれも理解いたします。合理的であれば各段階の費用や操業の原価を示すことができるはずで、示せないとすれば管理が及んでいないということではないかと受け止めております。

    大臣への問い

    国から中小機構、事務局、支援機関を経て事業者に届くまでに5段階あり、最終的に事業者に届いた割合は分かりません。備蓄基地の操業委託は、立地企業しか担えないにもかかわらず競争入札の形式を取り、応札は1者で落札率は99%台です。委託先が固定されている契約は、競争の形式より原価の検証で妥当性を示すほうが国民に説明しやすいのではないかと考えますが、大臣のお考えを伺います。

    大臣へのお願い(期限・形式つき)

    中小企業生産性革命推進事業について、段階ごとの事務費・管理費の額と事業者に届いた割合を公表していただけないでしょうか。備蓄基地の操業委託については、基地ごとの操業単価と原価の検証結果を次回の契約から併せて示していただきたいと思います。

    文書・委員会で取る数表(提案。党として主意書・検査要請は未使用)

    質問主意書で求める数表:中小企業生産性革命推進事業の段階別の事務費・管理費と、最終的に事業者に交付された額(直近3年度)

    締め

    翌年のレビューシートで各段階の金額と費目、同じ基地の応札者数と落札率を私どもも確認いたします。事業者に届いた割合と操業単価の公表、是非お願いいたします。

    仕組みの提案(こう作ればできる)

    レビューシートの支出ブロックには「費目・使途」が自由記述で入っています。事務費・管理費・人件費を選択式にすれば、段階ごとの事務費は集計できます。備蓄基地の操業単価は、契約額と備蓄容量が公開情報なので政府が公表しなくても計算でき、私どものサイトで基地別に並べて翌年の契約と比べます。

    翌年の検証:翌年のレビューシートの支出ブロックで各段階の金額と費目を委託構造の画面で見る。評価一覧の支出先表で同じ基地の応札者数と落札率を追う

    問う価値:「事業者に届いた割合」を一度答えさせれば、以後の事業でも同じ数字を求められる。

    読み方の注意:段階数はシートのブロック構造から機械的に数えたもの。多段階であることも、立地企業への操業委託も、それ自体は合理的な場合がある。問うのは費用と原価が見えるかどうか。

    委託構造で生産性革命推進事業の段階を見る

データについて

数字は公開元の記載どおり。出典と前提をここに書いています

リンク
  • 出典と利用条件。各データは次の公開元から取得し、出典を明記して加工しています。集計日は2026-10-08、対象は2025年版レビューシート(2024年度実績)・2026年版基金シート(2025年度末残高)・RS公開API 2024〜2026年版の契約方式・財務省 租税特別措置の適用実態(2024年度)。各画面に取得日と原本のハッシュを記録しています。集計条件は各示唆の「分かった事実」に母数とともに書いています。
  • 金額は府省の記載をそのまま用いています。当サイトはその正確性を独自に調査・保証するものではなく、取り込みや集計に誤りが含まれる可能性もあります。正式な情報は公開元の原資料で確かめてください。「2024年度実績」は2025年版レビューシートの前年度執行額です。基金は2026年版基金シートに載る328基金の年度初め残高で、過去のシートにしかない基金を含めた全体は354基金です。延べ9.9万件は各事業の支出先記載数の合計(再委託先を含む)で、同じ法人等の重複を除いた数ではありません。
  • AI評価はスクリーニング。本サイトが定めた独自の基準で、AIが行政事業レビューシートの公開記載を採点したものです。記載の充実度だけでなく、公的支援の必要性・費用と内容の見合い・資金が受益者に届く経路といった政策上の判断を含みます。政府の公式評価ではなく、人によるレビューも経ていません。事業の良し悪しを断定せず、人が詳しく確かめるための手がかりとして使ってください。
  • レビュー対象事業と、国の予算全体は範囲が異なります。冒頭の147.6兆円は2024年度のレビュー対象事業の歳出予算現額です。一般会計と特別会計を単純に足した総額には会計間の繰入れが重複して含まれるため、この比率を予算全体の網羅率としては示していません。年金給付を含む事業もレビュー対象です。サンキー図では財務省の予算書・決算書とレビュー事業を対応づけ、対応のない金額も区分して示しています。

次の一歩

公開データから、根拠つきの問いへ

省庁から事業、事業から支出先へ。気になるところをクリックして、共有URLをそのまま根拠に。

登録不要・無料。公開データだけで動いています。